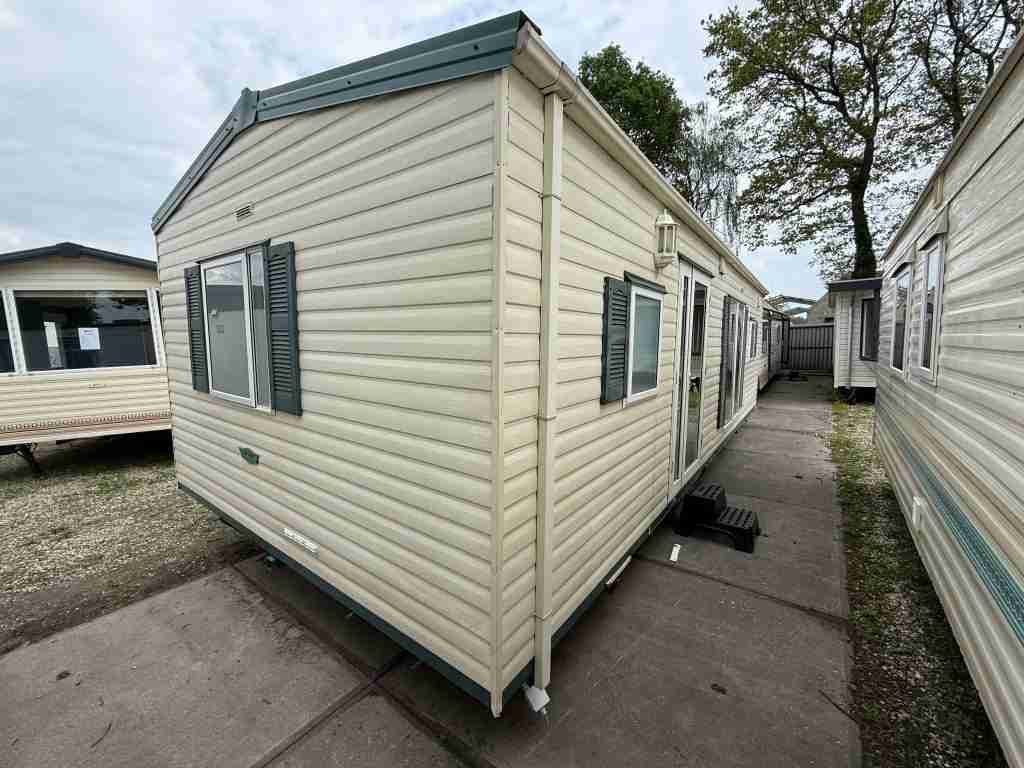
Hoe een chalet of stacaravan belast wordt, hangt vooral af van één vraag: is de woning roerend of onroerend? Een onroerend chalet op een vakantiepark geldt meestal als tweede woning. Dan geef je het op in box 3 en krijg je te maken met gemeentelijke belastingen zoals de OZB. Een roerende stacaravan voor eigen gebruik is in box 3 vrijgesteld.
Dat klinkt eenvoudig, maar in de praktijk speelt meer mee. Staat de woning op eigen grond of op gehuurde grond? Verhuur je hem? En in welke gemeente staat hij? Hieronder lees je per belasting hoe het zit, zodat je weet welke vragen je moet stellen.
Dit artikel geeft uitleg, geen persoonlijk belastingadvies. Twijfel je over jouw situatie, vraag het dan na bij de Belastingdienst, je gemeente of een belastingadviseur.
Roerend of onroerend bepaalt de belasting
Een onroerende zaak is een bouwwerk dat duurzaam met de grond is verenigd. Dat staat in artikel 3:3 van het Burgerlijk Wetboek. Of een chalet of stacaravan daaronder valt, hangt af van de bedoeling en de feiten: is de woning naar aard en inrichting bestemd om duurzaam op die plek te blijven staan?
Wielen onder een stacaravan maken hem dus niet automatisch roerend. Een stacaravan die al jaren op dezelfde plek staat, is aangesloten op riool en water en een vaste veranda heeft, kan onroerend zijn. Ook als hij op gehuurde grond staat. Bij twijfel beslist uiteindelijk de rechter.
Voor jou als koper of eigenaar maakt dat verschil. Het bepaalt of je box 3, OZB en overdrachtsbelasting betaalt. Daarom staat die vraag in elk onderdeel hieronder terug.
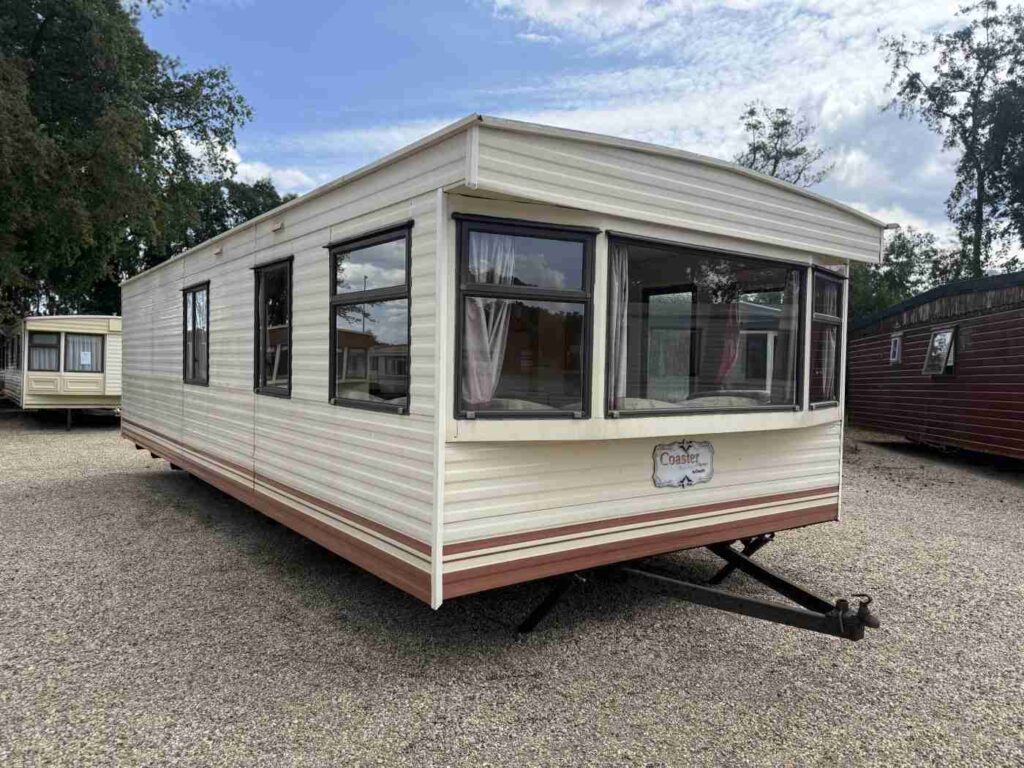 Cosalt Coaster9,50 × 3,70 m, € 6.950
Chalet of stacaravan in box 3
De Belastingdienst noemt een vakantiewoning een tweede woning. Een vakantiewoning kan volgens de Belastingdienst ook een chalet of stacaravan op een vakantiepark zijn. Een tweede woning hoort bij je bezittingen in box 3.
Welke waarde je opgeeft
Heb je een WOZ-beschikking voor je chalet? Dan vul je de WOZ-waarde in met waardepeildatum 1 januari van het jaar vóór het jaar van aangifte. Voor de aangifte over 2025 is dat de WOZ-waarde met peildatum 1 januari 2024.
Staat je recreatiewoning op gehuurde grond zonder recht van opstal? Dan ben je juridisch vaak geen eigenaar van het onroerende chalet, want het wordt eigendom van de grondeigenaar. De Kennisgroep van de Belastingdienst zegt in zo’n geval dat je een gebruiksrecht hebt dat wel in box 3 valt. De waarde is dan het bedrag waarvoor dat recht verkocht zou kunnen worden.
Roerende stacaravan voor eigen gebruik
Roerende zaken voor eigen gebruik of voor gebruik binnen het gezin zijn in box 3 vrijgesteld. De Belastingdienst noemt als voorbeeld je eigen auto en de inboedel van je woning. Een roerende stacaravan die je zelf gebruikt, valt daar in de regel onder. Verhuur je hem, dan is het geen eigen gebruik meer en ligt dat anders.
Hoeveel box 3 je betaalt in 2026
In box 3 betaal je belasting over een fictief rendement. Voor een vakantiewoning rekent de Belastingdienst in 2026 met 6,00%. Het heffingsvrij vermogen is in 2026 € 59.357 per persoon en het tarief is 36%. Is je werkelijke rendement lager dan het fictieve, dan kan je dat onder voorwaarden aan de Belastingdienst doorgeven.
WOZ-waarde en OZB bij een chalet
De WOZ-waarde is de waarde die de gemeente jaarlijks vaststelt voor een onroerende zaak. De gemeente gebruikt die voor de onroerendezaakbelasting (OZB). Het waterschap en de Belastingdienst gebruiken dezelfde waarde.
Wie de OZB-aanslag krijgt, hangt af van de grond:
- Gehuurde grond: de ondernemer van het park krijgt de aanslag, op basis van de exploitatiemogelijkheden van het terrein. Hij rekent de OZB meestal door in de huurprijs van de plek.
- Eigen grond of recht van opstal: je krijgt zelf een aanslag OZB.
Hoeveel OZB je betaalt, verschilt per gemeente. De OZB is een percentage van de WOZ-waarde en elke gemeente stelt dat percentage ieder jaar opnieuw vast.
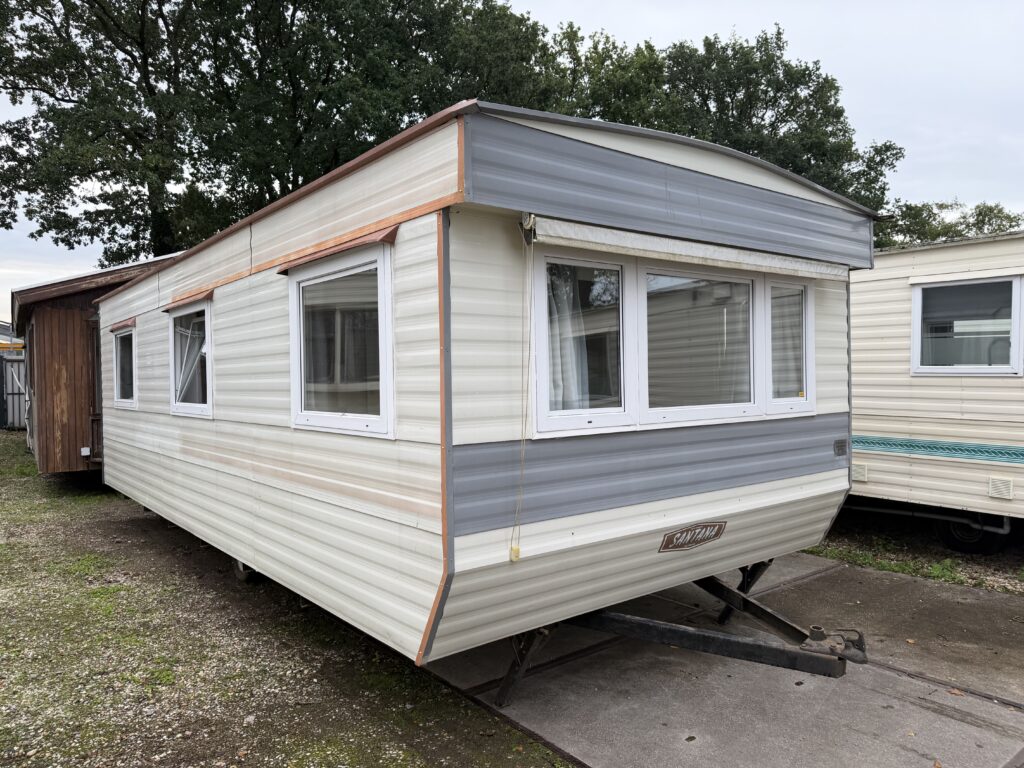 Delta Santana7,20 × 3,10 m, € 5.950
Waterschapsbelasting voor een recreatiewoning
Het waterschap heft ook belasting. Volgens de Waarderingskamer zijn er voor woningen twee delen die je moet kennen:
- Watersysteemheffing gebouwd: een percentage van de WOZ-waarde, voor de eigenaar van het gebouw.
- Watersysteemheffing ingezetenen: een vast bedrag per huishouden dat in het gebied van het waterschap woont.
Bij een chalet op gehuurde grond hangt het af van hoe de gemeente het WOZ-object heeft vastgesteld of jij of de parkeigenaar de heffing gebouwd krijgt. Het tarief verschilt per waterschap. Vraag het na bij het park of bij het belastingkantoor van het waterschap.
Bekijk de woningen op ons showterrein in Apeldoorn
Loop door de chalets, tiny houses en mantelzorgwoningen en bespreek met ons wat past bij jouw plan.
Forensenbelasting, toeristenbelasting en heffingen
Naast de OZB mogen gemeenten nog twee belastingen heffen die bij recreatiewoningen vaak spelen.
Forensenbelasting
Forensenbelasting is een gemeentelijke belasting voor mensen die niet in de gemeente staan ingeschreven, maar er wel meer dan 90 dagen per jaar een gemeubileerde woning tot hun beschikking hebben. Ook een stacaravan kan daaronder vallen. Volgens de ANWB moet hij dan een toilet, keuken, wasgelegenheid en stookmogelijkheid hebben en aangesloten zijn op nutsvoorzieningen en riolering. Niet elke gemeente heft forensenbelasting.
Toeristenbelasting
Toeristenbelasting betalen mensen die overnachten in een gemeente waar ze niet wonen. Dat loopt vrijwel altijd via de ondernemer van het park. De hoogte verschilt per gemeente.
OZB, forensenbelasting en toeristenbelasting kunnen naast elkaar worden geheven. Daarnaast kan je te maken krijgen met afvalstoffenheffing en rioolheffing, via het park of de gemeente.
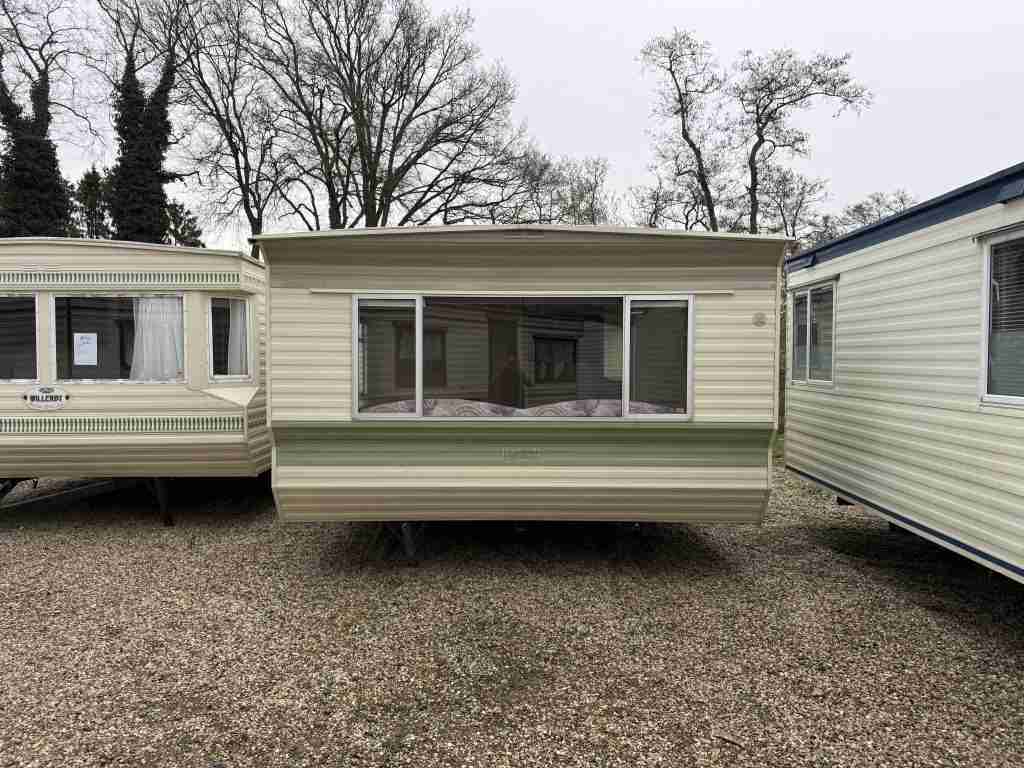 AMS 800 Stacaravan8,10 × 3,70 m, € 3.950
Overzicht per situatie
| Belasting | Onroerend op eigen grond | Onroerend op gehuurde grond | Roerend, eigen gebruik |
|---|---|---|---|
| Box 3 | Ja, WOZ-waarde | Ja, waarde van het gebruiksrecht | Meestal vrijgesteld |
| OZB | Eigen aanslag | Via de parkeigenaar, doorberekend | Niet van toepassing |
| Waterschap gebouwd | Eigen aanslag | Hangt af van het WOZ-object | Niet van toepassing |
| Forensenbelasting | Mogelijk, per gemeente | Mogelijk, per gemeente | Mogelijk, per gemeente |
| Toeristenbelasting | Per gemeente | Meestal via het park | Meestal via het park |
Dit is een vereenvoudiging. De precieze uitkomst hangt af van jouw contract, de gemeente en de feiten van de woning.
Belasting bij kopen en verhuren
Bij de aankoop speelt dezelfde vraag. Koop je een onroerend chalet, dan betaal je overdrachtsbelasting. Sinds 1 januari 2026 is dat 8% voor een woning die niet je hoofdverblijf wordt. Bij een roerend chalet betaal je geen overdrachtsbelasting. Welke kosten er verder bij de aankoop komen, lees je in de blog over kosten koper bij een chalet.
Verhuur je je chalet aan vakantiegasten? Dan kan je te maken krijgen met btw. Sinds 1 januari 2026 geldt voor logies in stacaravans en vakantiehuisjes 21% btw. Wat er verder bij verhuur komt kijken, staat in de blog chalet verhuren.
Belastingen zijn één onderdeel van je vaste lasten. Naast de plek, energie en verzekering horen ze in je begroting. Een compleet beeld van de kosten van een chalet per jaar helpt je om vooraf te rekenen. Voor een stacaravan lees je in wat kost een stacaravan wat de aanschaf en het bezit kosten.
Wil je weten wat een chalet kost voordat je aan belastingen rekent? Op de pagina chaletprijzen zie je wat de prijs bepaalt. Hoe je de aankoop betaalt, lees je bij een chalet financieren. Een gewone hypotheek is bij een verplaatsbaar chalet meestal niet mogelijk, maar we bespreken graag de andere mogelijkheden.
Twijfel je of een woning roerend of onroerend is, of wat dat voor jouw plek betekent? Plan een adviesgesprek. We kijken samen naar de woning en de plek, zodat je weet welke vragen je aan het park, de gemeente of een adviseur stelt.
Veelgestelde vragen
Hoe wordt een chalet belast?
Een onroerend chalet dat niet je hoofdverblijf is, valt als tweede woning in box 3. Daarnaast betaal je OZB, direct of via de parkeigenaar, en mogelijk forensenbelasting en waterschapsbelasting. Een roerend chalet voor eigen gebruik is in box 3 meestal vrijgesteld.
Moet een stacaravan in box 3?
Een onroerende stacaravan op een vakantiepark geef je op in box 3. Een roerende stacaravan die je zelf gebruikt, valt onder de vrijstelling voor roerende zaken voor eigen gebruik. Verhuur je hem, vraag dan na hoe het voor jou zit.
Wat is de WOZ-waarde van een stacaravan?
Een onroerende stacaravan krijgt samen met de standplaats een WOZ-waarde van de gemeente. Staat hij op gehuurde grond, dan krijgt meestal de parkeigenaar de aanslag. Heb je zelf een WOZ-beschikking, dan gebruik je die waarde ook voor box 3.
Betaal ik waterschapsbelasting voor mijn chalet?
Voor een onroerend chalet kan het waterschap een watersysteemheffing gebouwd heffen op basis van de WOZ-waarde. De heffing ingezetenen betaal je als huishouden dat in het gebied woont. Hoe het bij jou zit, hangt af van de grond en je inschrijving.
Wie betaalt de OZB op een camping of vakantiepark?
Staat je chalet op gehuurde grond, dan krijgt de ondernemer van het park de OZB-aanslag. Hij rekent die meestal door in de huur van de plek. Bij eigen grond of een recht van opstal krijg je zelf een aanslag.
Bekijk ons aanbod
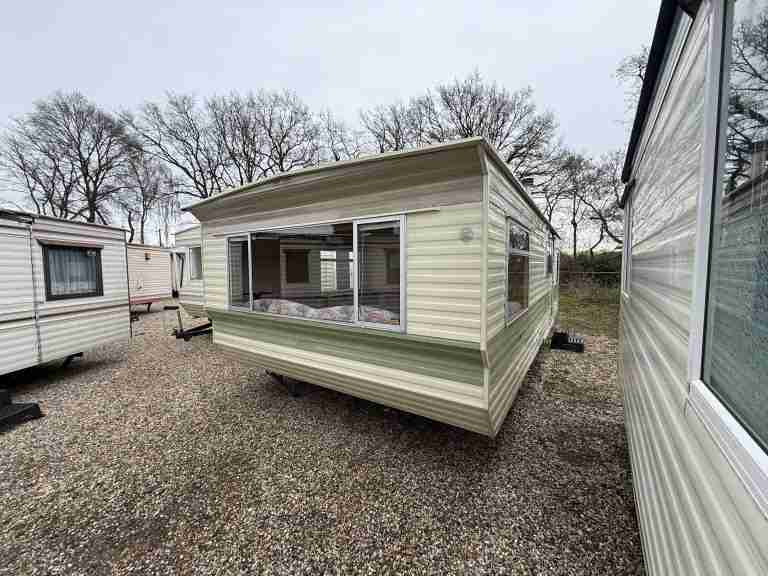 OccasionAMS 800 Stacaravan8,10 × 3,70 m, occasion€ 3.950
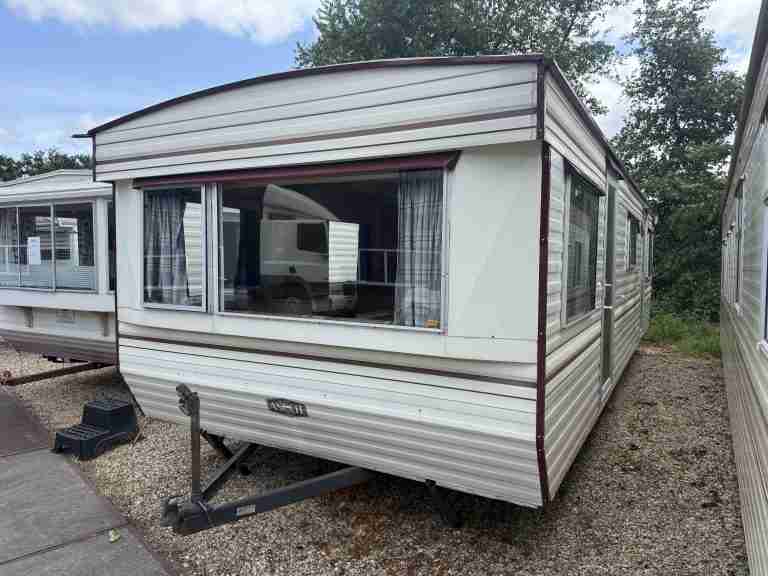 OccasionAscot Stacaravan9 × 3,10 m, occasion€ 4.950
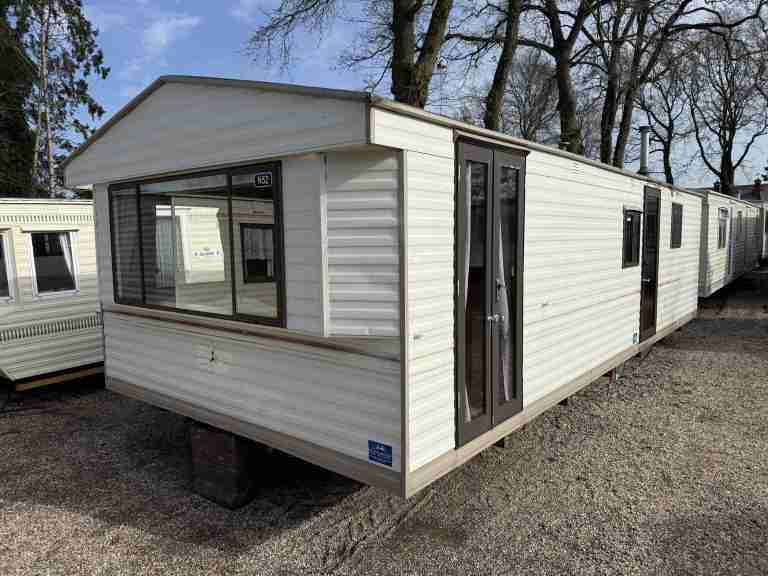 OccasionFlevohome Stacaravan9 × 3,70 m, occasion€ 5.500
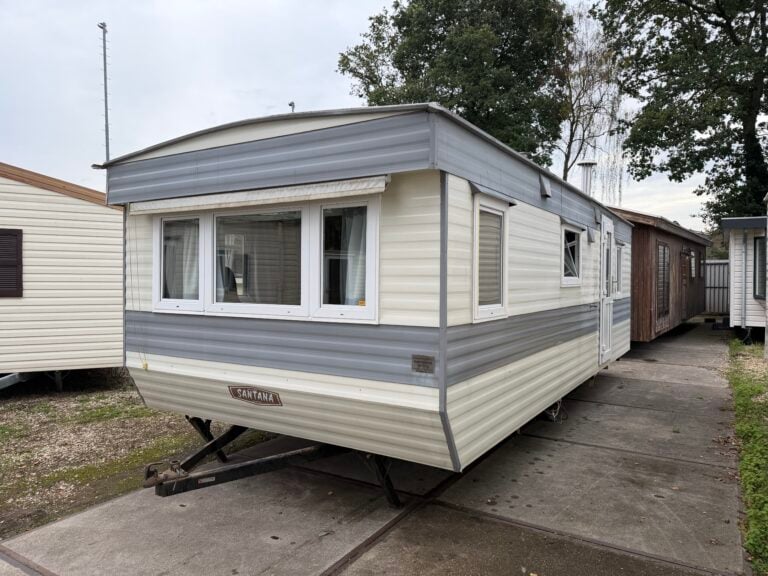 OccasionDelta Santana7,20 × 3,10 m, occasion€ 5.950
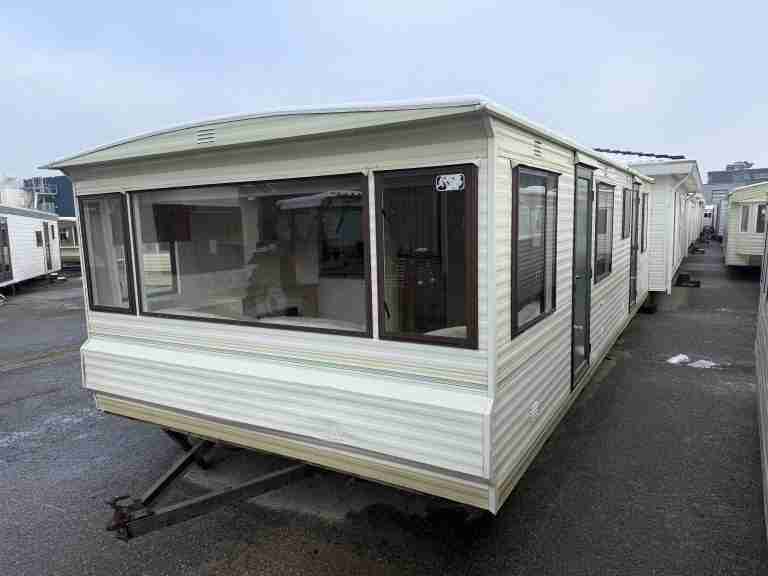 OccasionAluminium Stacaravan8,90 × 3,70 m, occasion€ 5.950
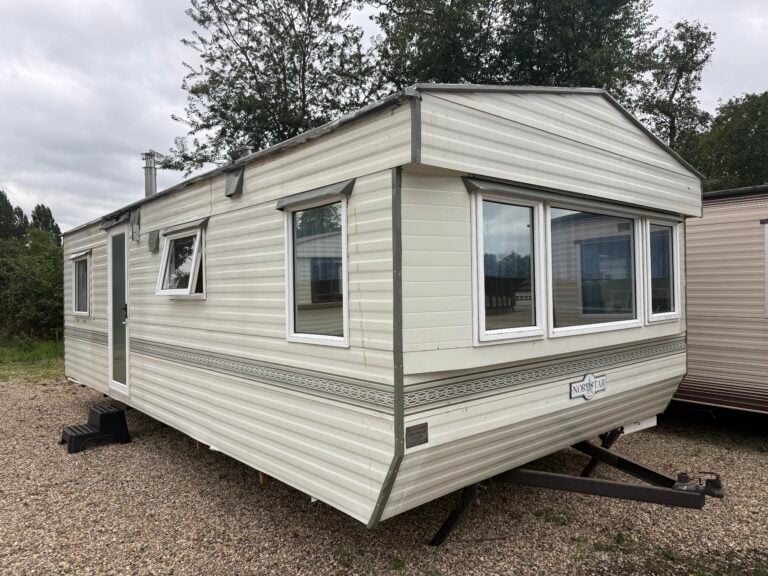 OccasionDelta Nordstar Spiegelbeeld7,50 × 3,50 m, occasion€ 6.450
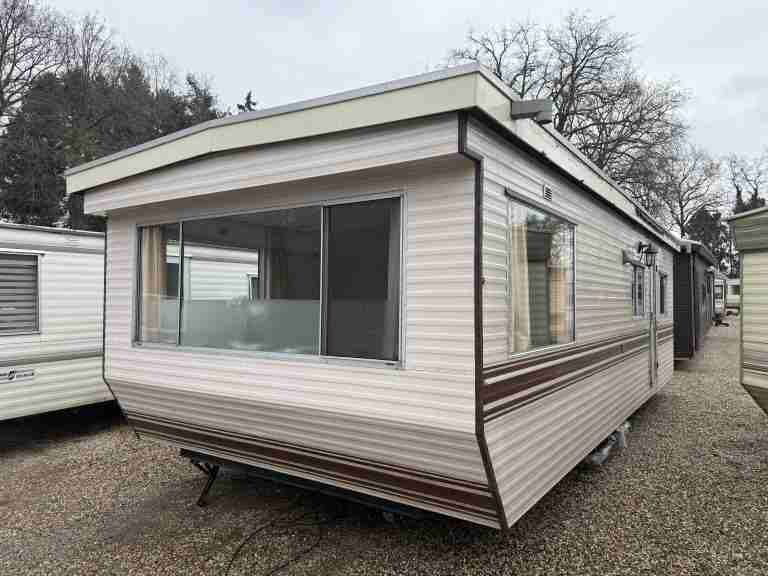 OccasionMuller Batavier8,10 × 3,50 m, occasion€ 6.450
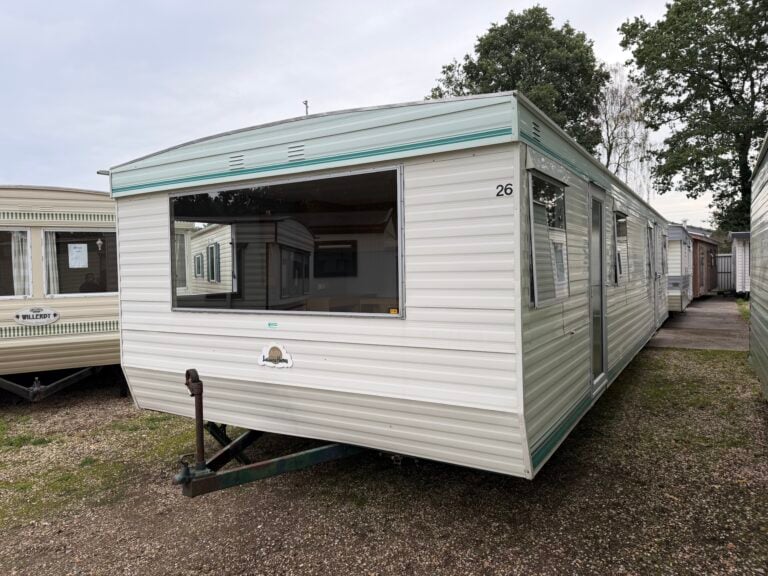 OccasionAbi leisure homes10,80 × 3,60 m, occasion€ 6.950
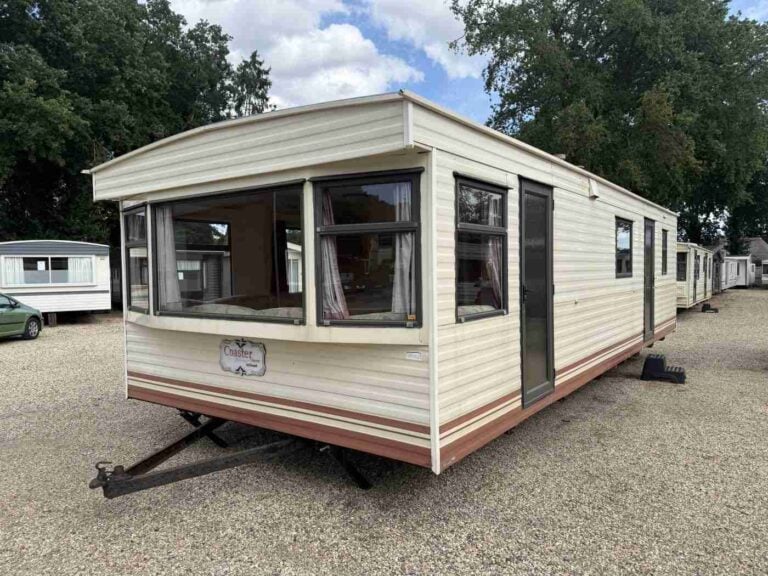 OccasionCosalt Coaster9,50 × 3,70 m, occasion€ 6.950
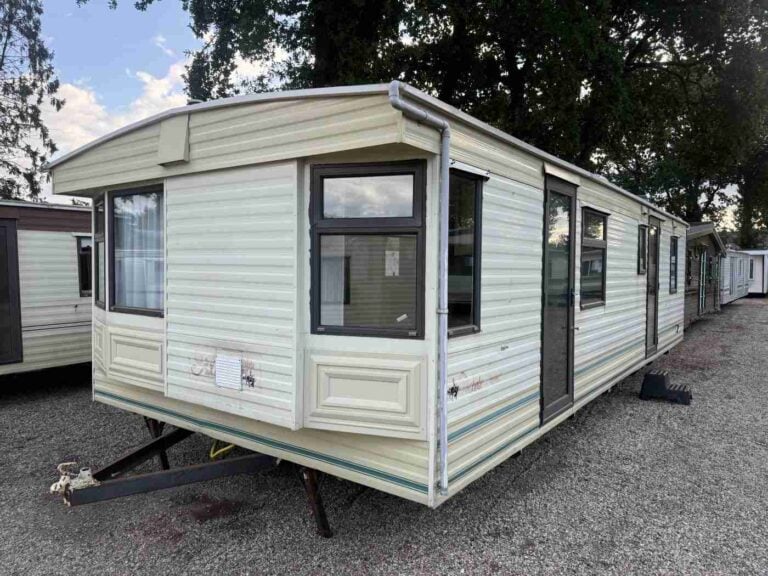 OccasionAtlas Dakota9,20 × 3,70 m, occasion€ 6.950