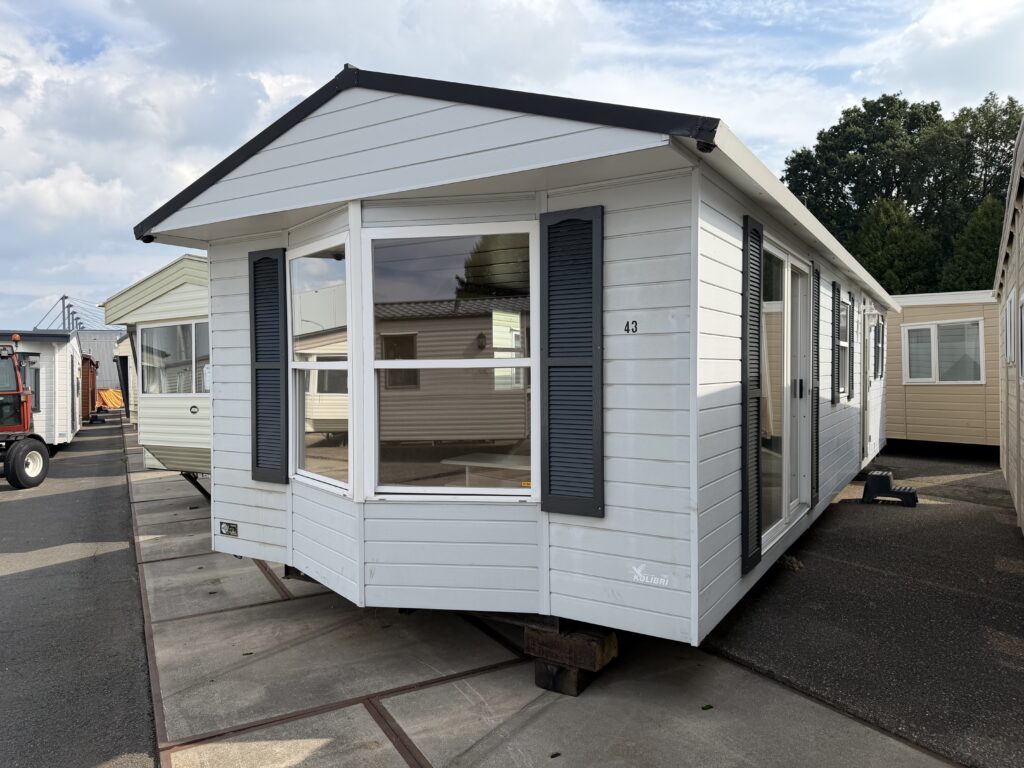
Je kan een stacaravan of chalet verzekeren met een speciale stacaravan- of recreatiewoningverzekering. Die dekt de woning zelf tegen schade zoals brand, inbraak en diefstal, en afhankelijk van de polis ook storm en waterschade. Inboedel en aansprakelijkheid verzeker je vaak als aanvulling. De premie hangt af van de waarde, de plek, de dekking, het eigen risico en hoe je de woning gebruikt.
Een stacaravan valt meestal niet onder je gewone woonhuisverzekering. Een recreatiewoning staat op een andere plek, wordt anders gebruikt en is anders gebouwd. Daarom is het slim om de verzekering te regelen voordat de woning bij jou op de plek staat.
Kan je een stacaravan verzekeren?
Ja. Er zijn verzekeraars die een aparte stacaravanverzekering hebben, en verzekeraars die chalets en stacaravans onder een recreatiewoningverzekering brengen. Bij sommige verzekeraars valt een stacaravan onder de caravanverzekering, met aparte voorwaarden voor een vaste standplaats.
Let op de plek. Bij sommige verzekeraars geldt een stacaravanverzekering alleen voor een vaste standplaats in Nederland. Staat je woning in het buitenland, vraag dan vooraf na of de polis daar geldt.
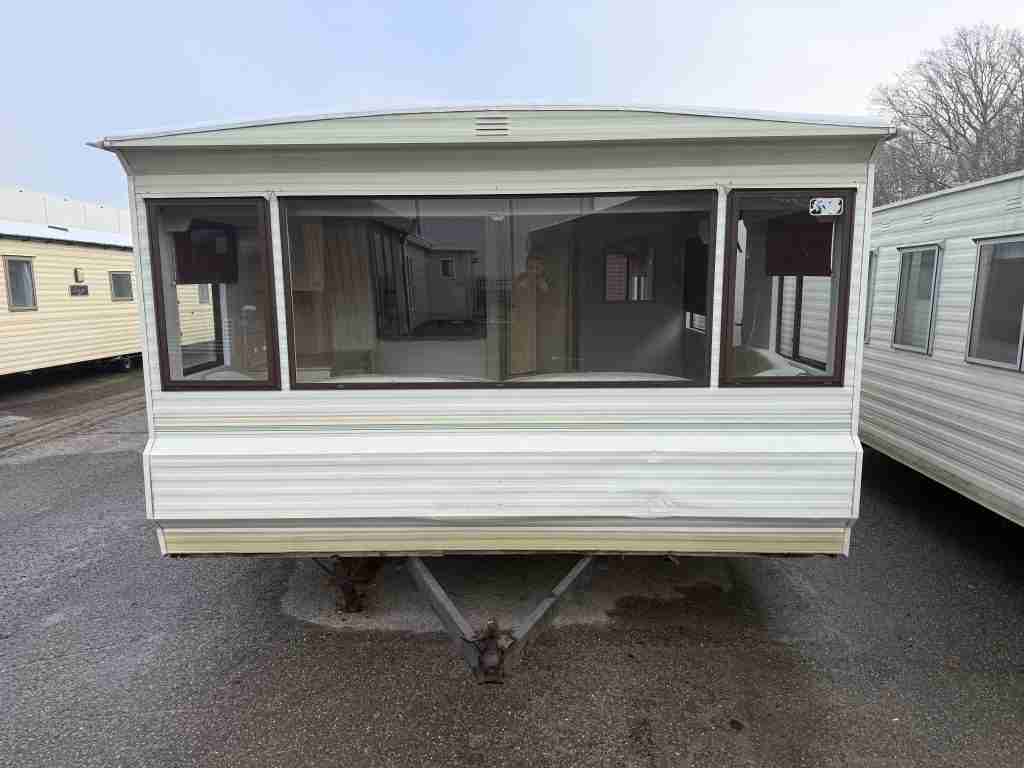 Aluminium Stacaravan8,90 × 3,70 m, € 5.950
Welke verzekeringen er zijn voor een chalet
Een chalet of recreatiewoning verzekeren is meestal een combinatie van onderdelen. Deze kom je het vaakst tegen:
- Verzekering van de woning zelf. Dit is de basis. Hij dekt schade aan de stacaravan of het chalet, vergelijkbaar met een opstalverzekering.
- Inboedel of inventaris. Meubels, keukenspullen, beddengoed en elektronica. Vaak een aanvullende dekking.
- Aansprakelijkheid. Schade die je aan anderen toebrengt. Check of je particuliere aansprakelijkheidsverzekering ook geldt voor jou als eigenaar van een recreatiewoning, of dat je dit apart moet regelen.
- Glas. Soms onderdeel van de woningdekking, soms los.
- Rechtsbijstand. Handig bij een conflict met het park of een leverancier. Bij sommige polissen zit dit erbij.
Wat een polis dekt en wat vaak niet
De dekking verschilt per verzekeraar. Lees daarom altijd de polisvoorwaarden, niet alleen de samenvatting.
Wat meestal gedekt is
- Brand en schade door brand.
- Inbraak, vandalisme en diefstal.
- Waterschade, bijvoorbeeld door een gesprongen leiding, binnen de voorwaarden van de polis.
Waar je extra op let
- Storm en hagel. Bij de ene verzekeraar zit dit in de basis, bij de andere is het een aanvullende dekking. Voor een woning op een open of bosrijke plek is dat een belangrijk verschil.
- Bevriezing. Kijk in de voorwaarden of er eisen staan aan het aftappen van leidingen of het verwarmen in de winter. Hoe je een stacaravan winterklaar maakt, lees je in de blog over een stacaravan winterklaar maken.
- Nalatigheid. Schade die ontstaat of erger wordt door onoplettendheid of achterstallig onderhoud, is vaak uitgesloten.
- Herplaatsing bij totaal verlies. Sommige polissen vergoeden dan ook het opnieuw aansluiten van gas, water, elektra en riool en het verankeren van een nieuwe woning. Dat scheelt veel, want die kosten kunnen fors zijn.
Vraag bij het afsluiten hoe de verzekeraar vergoedt bij totaal verlies: op basis van de dagwaarde, de nieuwwaarde of een vastgestelde taxatiewaarde. Bij een oudere stacaravan kan dat een groot verschil maken in wat je terugkrijgt.
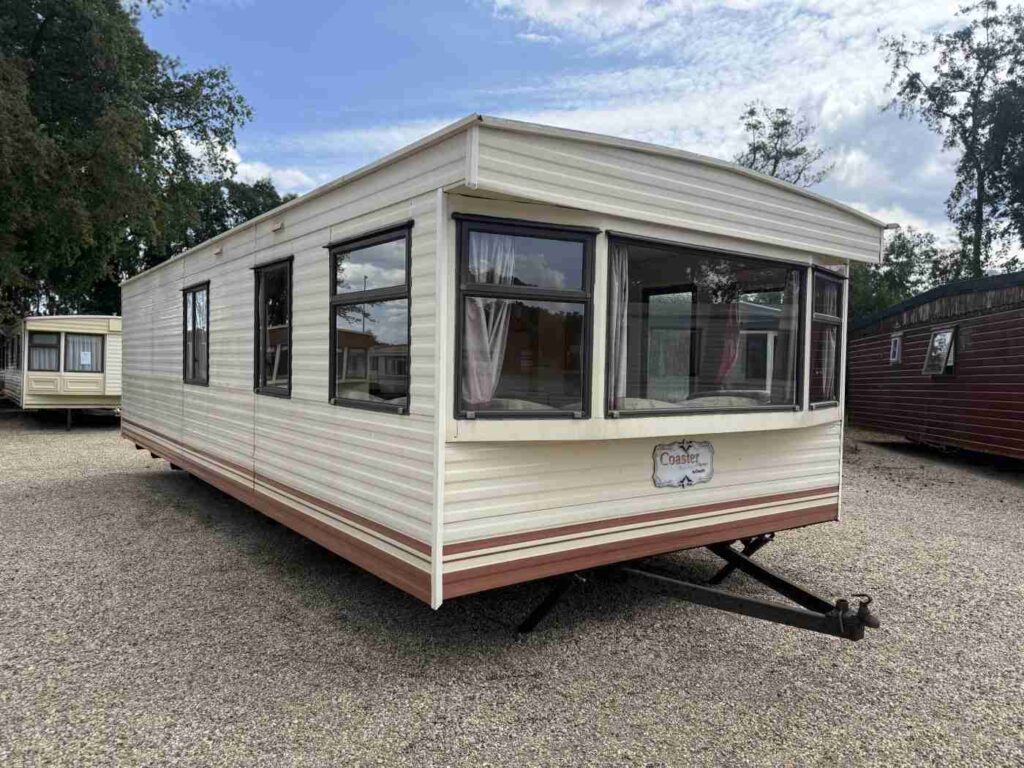 Cosalt Coaster9,50 × 3,70 m, € 6.950
Waar de premie van afhangt
Een vaste prijs voor een stacaravanverzekering bestaat niet. De premie wordt per woning berekend. Deze factoren spelen mee:
- De verzekerde waarde. Hoe hoger de waarde van de woning en de inboedel, hoe hoger de premie.
- Het bouwjaar en de staat. Een oudere woning kan anders worden beoordeeld dan een nieuwe.
- De plek. De ligging speelt mee, net als de vraag of het park bewaakt wordt of een slagboom heeft.
- De gekozen dekking. Storm, inboedel en glas als aanvulling verhogen de premie.
- Het eigen risico. Een hoger eigen risico geeft meestal een lagere premie.
- Het gebruik. Alleen recreatief, het hele jaar door of verhuur aan gasten.
Vergelijk polissen dus op dekking en voorwaarden, niet alleen op premie. Een goedkope polis zonder stormdekking is weinig waard als er een tak op het dak valt.
Bekijk de woningen op ons showterrein in Apeldoorn
Loop door de chalets, tiny houses en mantelzorgwoningen en bespreek met ons wat past bij jouw plan.
Eigenaar zijn op gehuurde grond
Staat een onroerend chalet op gehuurde grond, dan kan de grondeigenaar door natrekking juridisch eigenaar worden. Jij bent dan economisch eigenaar. De ANWB adviseert om je verzekeraar daarvan op de hoogte te stellen.
Dat lijkt een detail, maar het kan uitmaken bij de afhandeling van schade. Vermeld je situatie daarom goed bij het afsluiten. Hoe roerend en onroerend verder uitpakt voor de kosten bij aankoop, lees je in de blog over kosten koper bij een chalet.
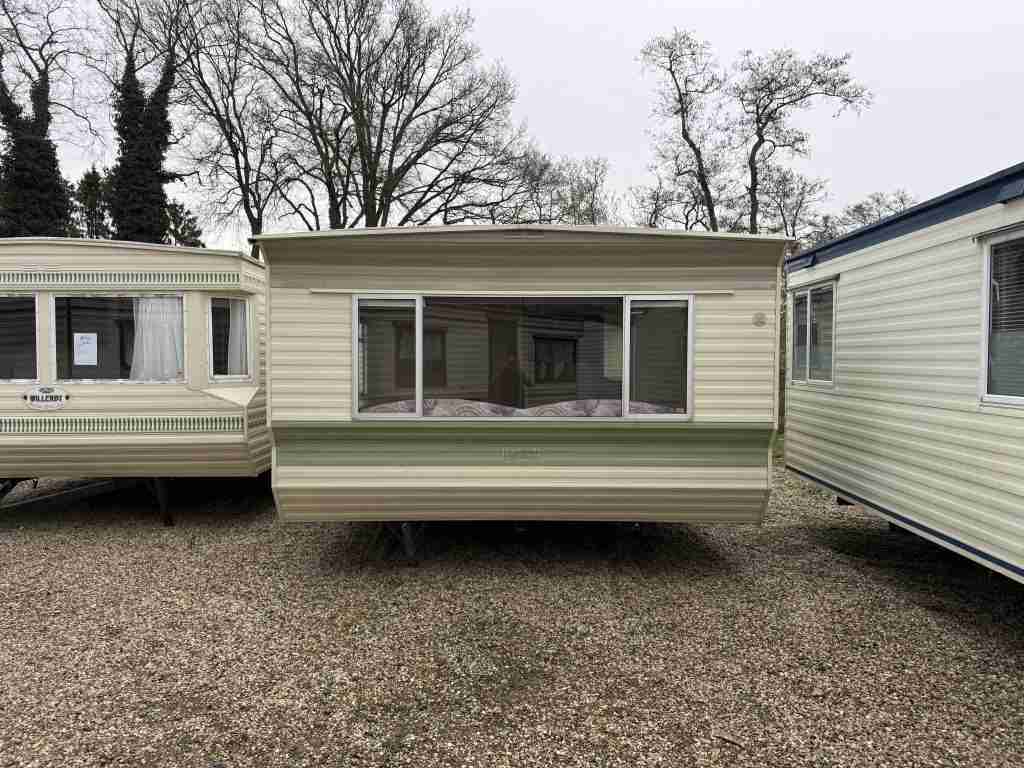 AMS 800 Stacaravan8,10 × 3,70 m, € 3.950
Verhuur en ander gebruik melden
Een verzekering gaat uit van het gebruik dat je opgeeft. Verandert dat, geef het dan door. Denk aan deze situaties:
- Je gaat het chalet verhuren aan vakantiegasten.
- Je gebruikt de woning het hele jaar door in plaats van alleen in het seizoen.
- De woning staat lange tijd leeg.
- Je bouwt een veranda, overkapping of schuur bij.
Bij verhuur komt er meer bij kijken dan alleen de verzekering, zoals parkregels en btw. Dat lees je in de blog over een chalet verhuren.
De verzekering in je jaarbegroting
De premie is een vaste last, naast de huur van de plek, energie, onderhoud en belastingen. Neem hem mee als je rekent aan wat een woning per jaar kost. Een overzicht staat in de blog over de kosten van een chalet per jaar. Voor een stacaravan lees je in wat kost een stacaravan welke kosten er bij aanschaf en bezit horen.
Regel de verzekering vóór de levering. Bij Overson verzorgen we het transport en de plaatsing via ervaren partners, waterpas en aansluitklaar. Vraag bij je verzekeraar vanaf welk moment de dekking ingaat, zodat de woning vanaf de eerste dag op de plek verzekerd is.
Twijfel je nog welke woning bij je past? Op de pagina chaletprijzen zie je wat de prijs van een chalet bepaalt. In een adviesgesprek nemen we de gegevens van een woning met je door, zoals bouwjaar, maten en uitvoering. Die heb je ook nodig om een verzekering aan te vragen.
Veelgestelde vragen
Kan je een stacaravan verzekeren?
Ja, met een stacaravanverzekering of een recreatiewoningverzekering. Die dekt de woning zelf. Inboedel en aansprakelijkheid verzeker je vaak als aanvulling.
Wat kost een verzekering voor een stacaravan?
Dat verschilt per woning. De premie hangt af van de verzekerde waarde, het bouwjaar, de plek, de dekking, het eigen risico en het gebruik. Vraag bij meerdere verzekeraars een offerte aan met dezelfde gegevens.
Is stormschade aan een stacaravan verzekerd?
Niet altijd. Bij sommige verzekeraars zit storm en hagel in de basis, bij andere is het een aanvullende dekking. Controleer dit in de polisvoorwaarden.
Valt een chalet onder mijn woonhuisverzekering?
Meestal niet. Een woonhuisverzekering is bedoeld voor je hoofdverblijf. Voor een chalet of stacaravan op een andere plek sluit je een aparte verzekering af.
Moet ik verhuur van mijn chalet melden bij de verzekeraar?
Ja, geef het door als je gaat verhuren. De verzekering gaat uit van het gebruik dat je hebt opgegeven. Verandert dat, dan kan het gevolgen hebben voor de dekking.
Bekijk ons aanbod
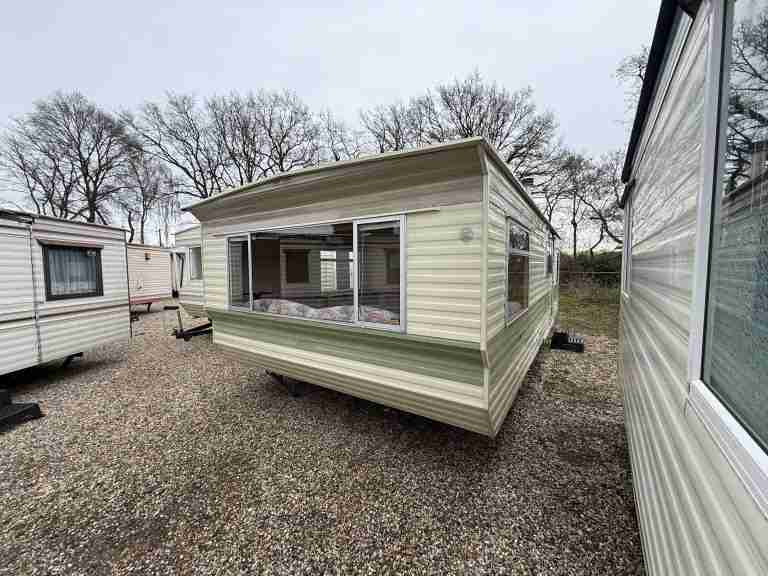 OccasionAMS 800 Stacaravan8,10 × 3,70 m, occasion€ 3.950
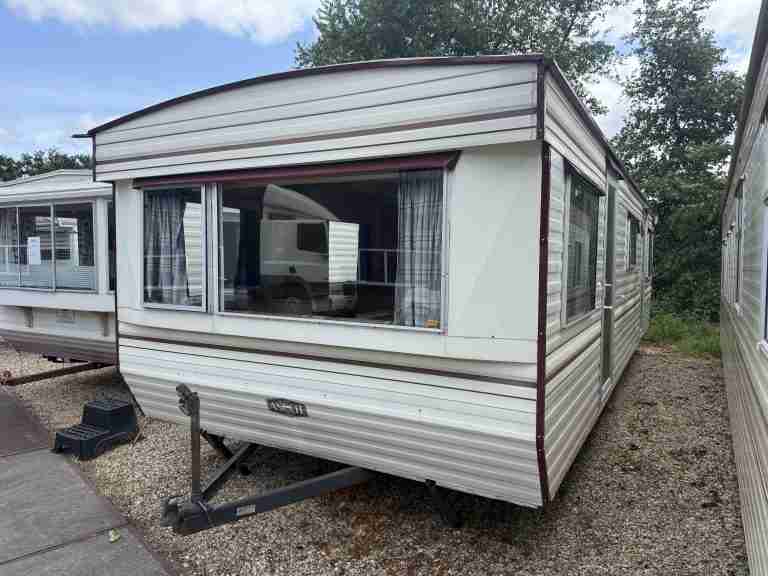 OccasionAscot Stacaravan9 × 3,10 m, occasion€ 4.950
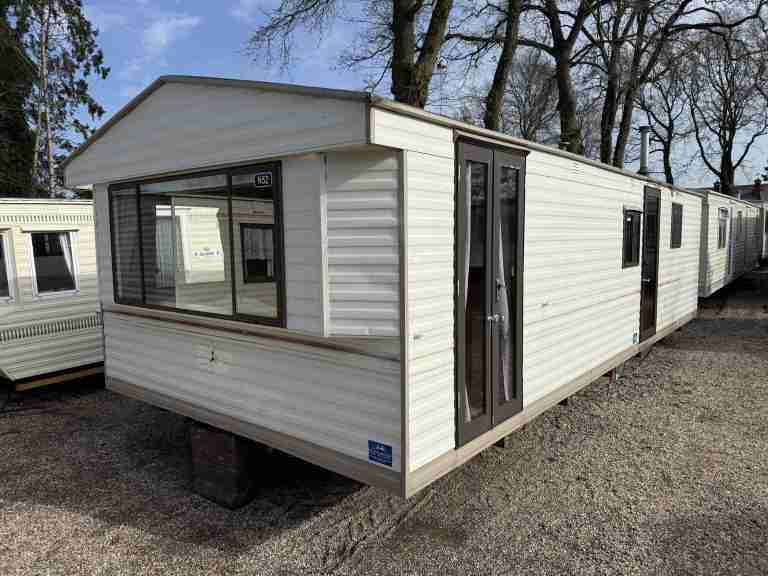 OccasionFlevohome Stacaravan9 × 3,70 m, occasion€ 5.500
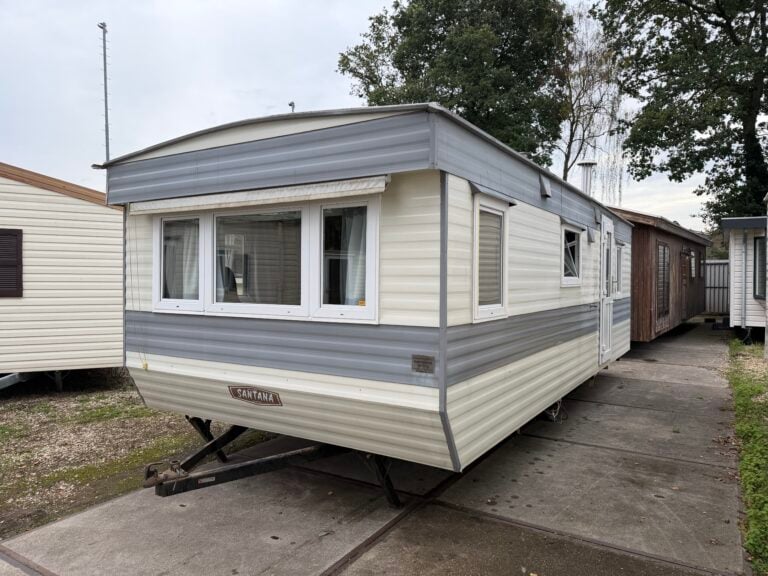 OccasionDelta Santana7,20 × 3,10 m, occasion€ 5.950
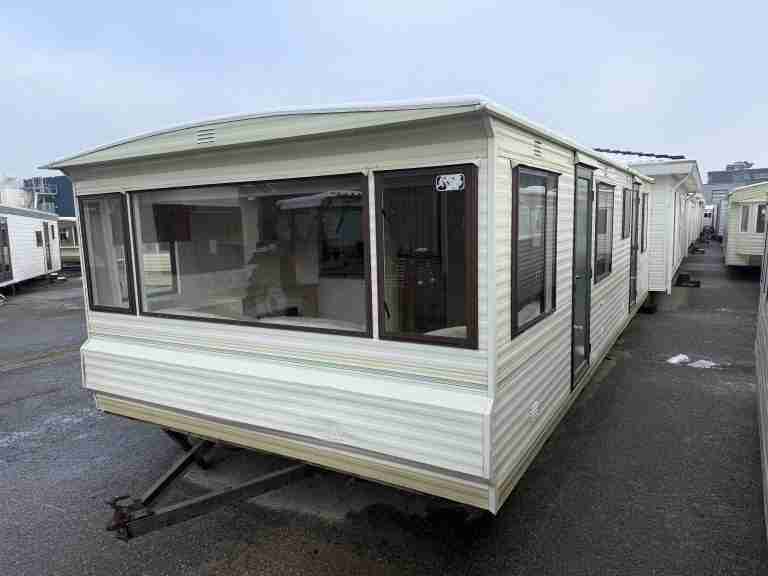 OccasionAluminium Stacaravan8,90 × 3,70 m, occasion€ 5.950
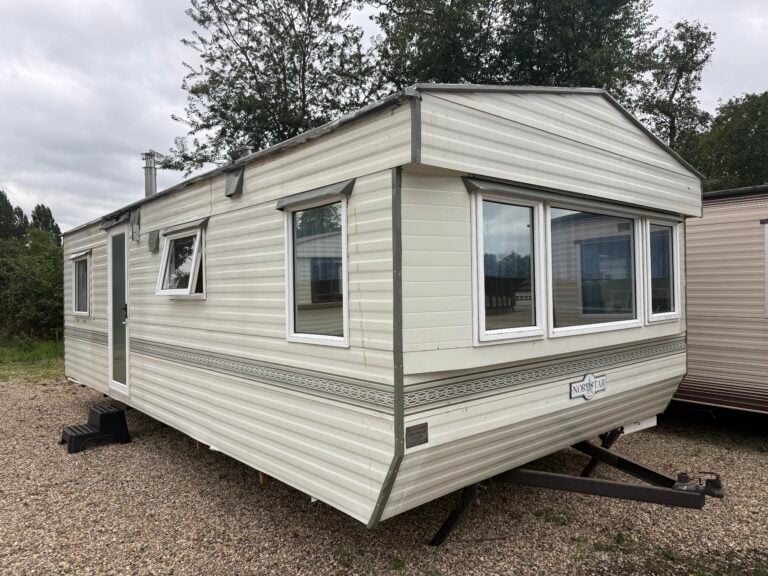 OccasionDelta Nordstar Spiegelbeeld7,50 × 3,50 m, occasion€ 6.450
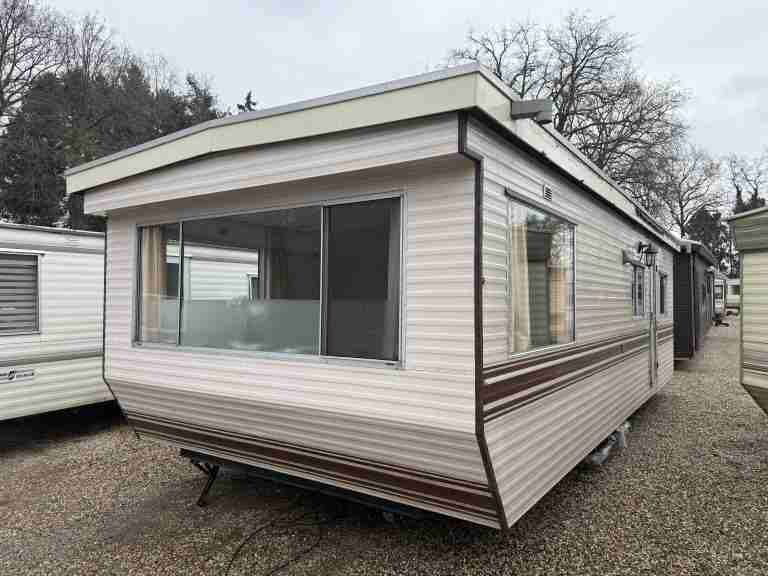 OccasionMuller Batavier8,10 × 3,50 m, occasion€ 6.450
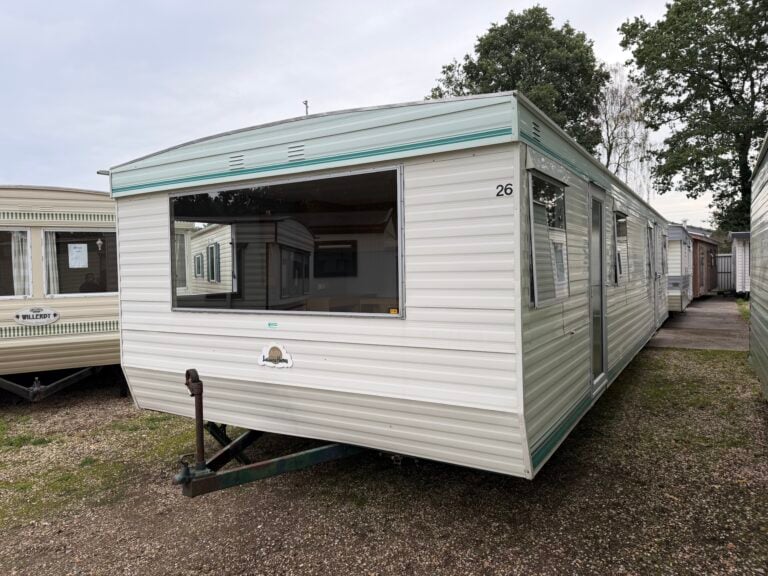 OccasionAbi leisure homes10,80 × 3,60 m, occasion€ 6.950
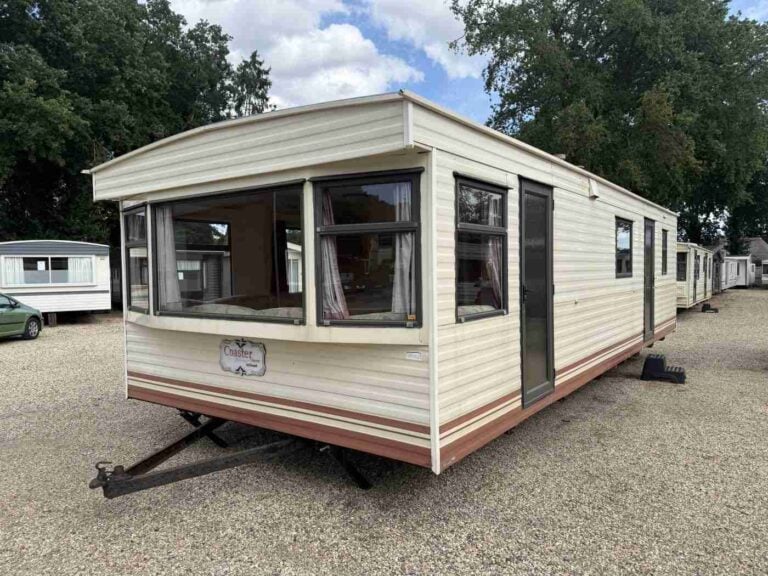 OccasionCosalt Coaster9,50 × 3,70 m, occasion€ 6.950
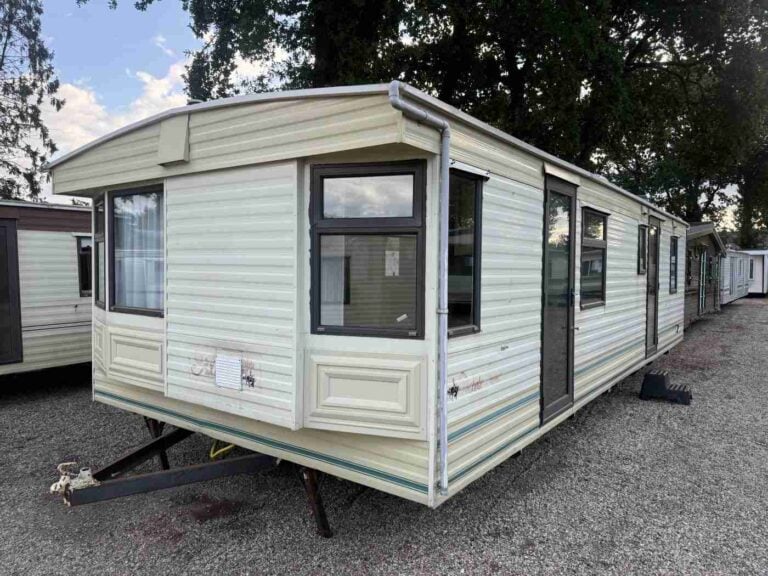 OccasionAtlas Dakota9,20 × 3,70 m, occasion€ 6.950