Sie können ein Mobilheim oder Chalet mit einer speziellen Mobilheim- oder Ferienhausversicherung versichern. Sie deckt die Wohneinheit selbst gegen Schäden wie Brand, Einbruch und Diebstahl, je nach Police auch Sturm und Wasserschaden. Hausrat und Haftpflicht versichern Sie oft als Ergänzung. Die Prämie hängt vom Wert, dem Standort, der Deckung, der Selbstbeteiligung und davon ab, wie Sie die Wohneinheit nutzen.
Ein Mobilheim fällt meistens nicht unter Ihre gewöhnliche Wohngebäudeversicherung. Eine Freizeitwohnung steht an einem anderen Ort, wird anders genutzt und ist anders gebaut. Deshalb ist es sinnvoll, die Versicherung zu regeln, bevor die Wohneinheit auf Ihrem Platz steht.
Kann man ein Mobilheim versichern?
Ja. Es gibt Versicherer mit einer eigenen Mobilheimversicherung und Versicherer, die Chalets und Mobilheime unter eine Ferienhausversicherung fassen. Bei manchen Versicherern fällt ein Mobilheim unter die Wohnwagenversicherung, mit eigenen Bedingungen für einen festen Stellplatz.
Achten Sie auf den Standort. Bei manchen niederländischen Versicherern gilt eine Mobilheimversicherung nur für einen festen Stellplatz in den Niederlanden. Steht Ihre Wohneinheit im Ausland, fragen Sie vorab nach, ob die Police dort gilt.
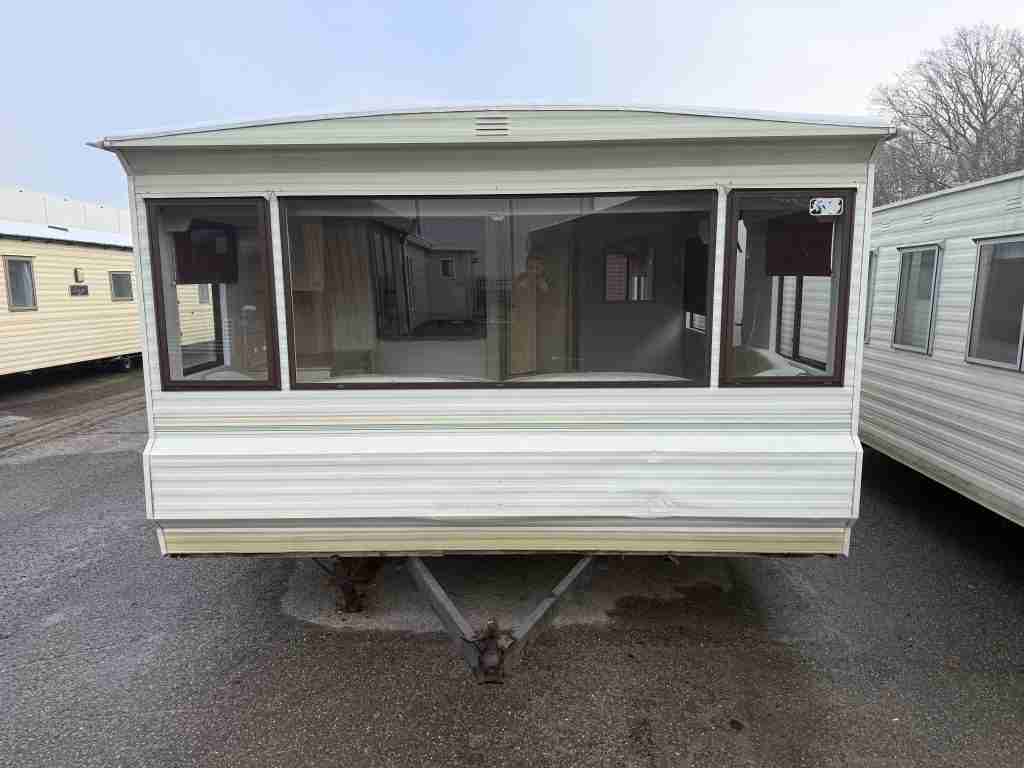 Aluminium Mobilheim8,90 × 3,70 m, € 5.950
Welche Versicherungen es für ein Chalet gibt
Ein Chalet oder eine Freizeitwohnung zu versichern ist meistens eine Kombination aus Bausteinen. Diese begegnen Ihnen am häufigsten:
- Versicherung der Wohneinheit selbst. Das ist die Grundlage. Sie deckt Schäden am Mobilheim oder Chalet, vergleichbar mit einer Wohngebäudeversicherung.
- Hausrat oder Inventar. Möbel, Küchenutensilien, Bettwäsche und Elektronik. Oft eine Zusatzdeckung.
- Haftpflicht. Schäden, die Sie anderen zufügen. Prüfen Sie, ob Ihre private Haftpflichtversicherung auch für Sie als Eigentümer einer Freizeitwohnung gilt oder ob Sie das gesondert regeln müssen.
- Glas. Manchmal Teil der Wohneinheitsdeckung, manchmal separat.
- Rechtsschutz. Praktisch bei einem Konflikt mit dem Park oder einem Lieferanten. Bei manchen Policen ist er enthalten.
Was eine Police deckt und was oft nicht
Die Deckung ist je nach Versicherer unterschiedlich. Lesen Sie deshalb immer die Versicherungsbedingungen, nicht nur die Zusammenfassung.
Was meistens gedeckt ist
- Brand und Brandschäden.
- Einbruch, Vandalismus und Diebstahl.
- Wasserschaden, zum Beispiel durch eine geplatzte Leitung, im Rahmen der Versicherungsbedingungen.
Worauf Sie besonders achten
- Sturm und Hagel. Beim einen Versicherer ist das in der Grunddeckung enthalten, beim anderen eine Zusatzdeckung. Für eine Wohneinheit an einem offenen oder waldreichen Standort ist das ein wichtiger Unterschied.
- Frost. Sehen Sie in den Bedingungen nach, ob Anforderungen an das Ablassen der Leitungen oder das Heizen im Winter gestellt werden. Wie Sie ein Mobilheim winterfest machen, lesen Sie im Blog über ein Mobilheim winterfest machen.
- Fahrlässigkeit. Schäden, die durch Unachtsamkeit oder Wartungsrückstand entstehen oder schlimmer werden, sind oft ausgeschlossen.
- Wiederaufstellung bei Totalverlust. Manche Policen erstatten dann auch das erneute Anschließen von Gas, Wasser, Strom und Abwasser und das Verankern einer neuen Wohneinheit. Das macht viel aus, denn diese Kosten können erheblich sein.
Fragen Sie beim Abschluss, wie der Versicherer bei Totalverlust erstattet: auf Basis des Zeitwerts, des Neuwerts oder eines festgelegten Schätzwerts. Bei einem älteren Mobilheim kann das einen großen Unterschied in dem machen, was Sie zurückbekommen.
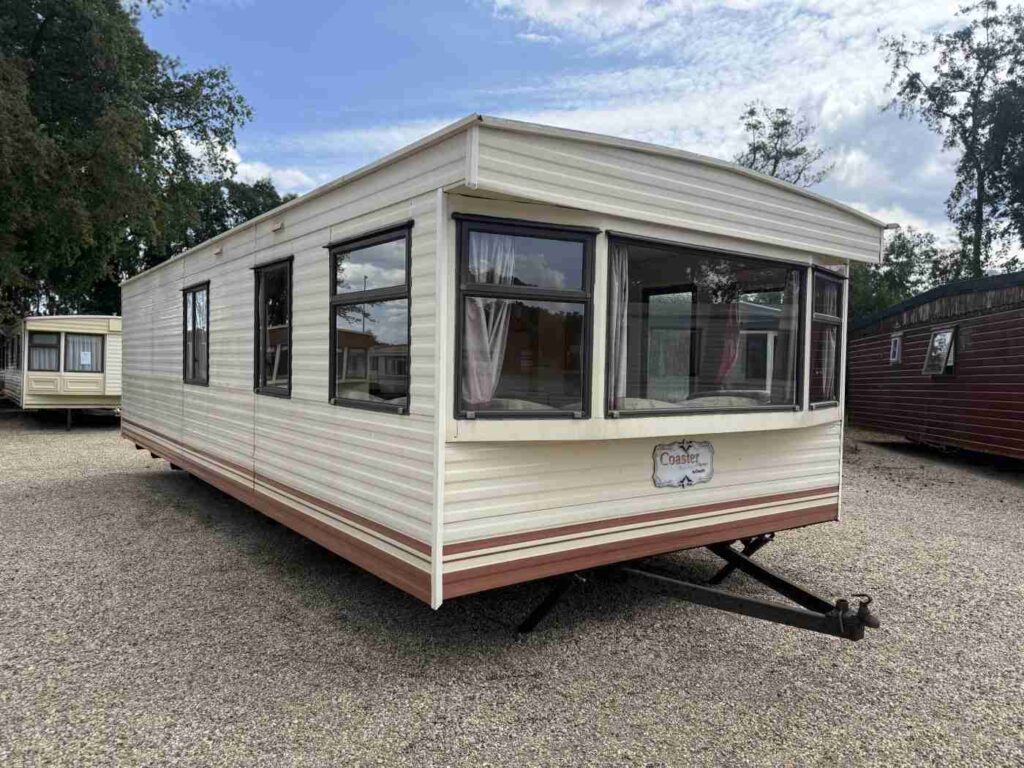 Cosalt Coaster9,50 × 3,70 m, Preis € 6.950
Wovon die Prämie abhängt
Einen Festpreis für eine Mobilheimversicherung gibt es nicht. Die Prämie wird pro Wohneinheit berechnet. Diese Faktoren spielen mit:
- Der versicherte Wert. Je höher der Wert der Wohneinheit und des Hausrats, desto höher die Prämie.
- Baujahr und Zustand. Eine ältere Wohneinheit kann anders beurteilt werden als eine neue.
- Der Standort. Die Lage spielt mit, ebenso die Frage, ob der Park bewacht wird oder eine Schranke hat.
- Die gewählte Deckung. Sturm, Hausrat und Glas als Ergänzung erhöhen die Prämie.
- Die Selbstbeteiligung. Eine höhere Selbstbeteiligung ergibt meistens eine niedrigere Prämie.
- Die Nutzung. Nur zur Freizeit, ganzjährig oder Vermietung an Gäste.
Vergleichen Sie Policen also nach Deckung und Bedingungen, nicht nur nach Prämie. Eine günstige Police ohne Sturmdeckung ist wenig wert, wenn ein Ast auf das Dach fällt.
Besichtigen Sie die Häuser auf unserem Ausstellungsgelände in Apeldoorn
Gehen Sie durch die Chalets, Tiny Houses und Pflegewohnungen und besprechen Sie mit uns, was zu Ihrem Vorhaben passt.
Eigentümer auf gemietetem Grund
Steht ein unbewegliches Chalet auf gemietetem Grund, kann der Grundstückseigentümer durch Akzession (natrekking) rechtlicher Eigentümer werden. Sie sind dann wirtschaftlicher Eigentümer. Der niederländische Automobilclub ANWB empfiehlt, Ihren Versicherer darüber zu informieren.
Das scheint ein Detail, kann aber bei der Schadensabwicklung eine Rolle spielen. Geben Sie Ihre Situation beim Abschluss deshalb genau an. Wie sich beweglich und unbeweglich auf die Kosten beim Kauf auswirken, lesen Sie im Blog über Kaufnebenkosten bei einem Chalet.
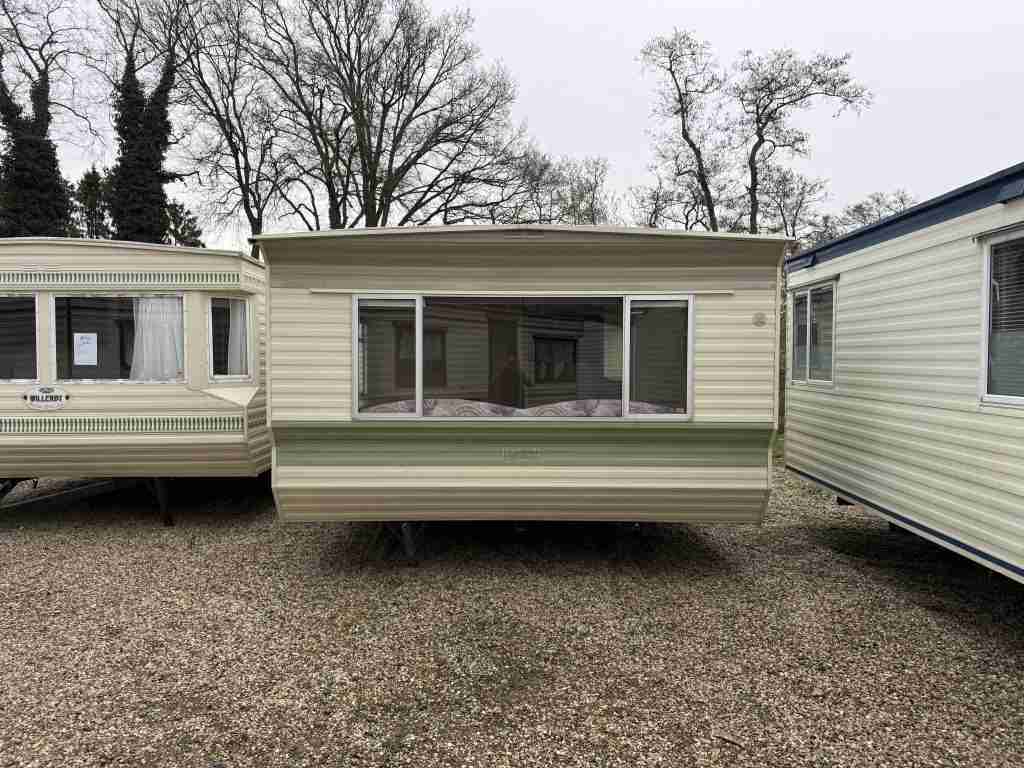 AMS 800 Mobilheim8,10 × 3,70 m, € 3.950
Vermietung und andere Nutzung melden
Eine Versicherung geht von der Nutzung aus, die Sie angeben. Ändert sich diese, melden Sie es. Denken Sie an diese Situationen:
- Sie vermieten das Chalet an Feriengäste.
- Sie nutzen die Wohneinheit ganzjährig statt nur in der Saison.
- Die Wohneinheit steht lange leer.
- Sie bauen eine Veranda, Überdachung oder einen Schuppen an.
Bei Vermietung gehört mehr dazu als nur die Versicherung, etwa Parkregeln und Mehrwertsteuer. Das lesen Sie im Blog über ein Chalet vermieten.
Die Versicherung in Ihrer Jahreskalkulation
Die Prämie ist ein fester Kostenpunkt, neben der Miete des Platzes, Energie, Wartung und Steuern. Berücksichtigen Sie sie, wenn Sie berechnen, was eine Wohneinheit pro Jahr kostet. Eine Übersicht steht im Blog über die Kosten eines Chalets pro Jahr. Für ein Mobilheim lesen Sie unter Was kostet ein Mobilheim, welche Kosten zu Anschaffung und Besitz gehören.
Regeln Sie die Versicherung vor der Lieferung. Bei Overson übernehmen wir Transport und Aufstellung über erfahrene Partner, waagerecht ausgerichtet und anschlussfertig. Fragen Sie Ihren Versicherer, ab welchem Zeitpunkt die Deckung beginnt, damit die Wohneinheit ab dem ersten Tag auf dem Platz versichert ist.
Sie sind noch unsicher, welche Wohneinheit zu Ihnen passt? Auf der Seite Chaletpreise sehen Sie, was den Preis eines Chalets bestimmt. In einem Beratungsgespräch gehen wir die Angaben einer Wohneinheit mit Ihnen durch, etwa Baujahr, Maße und Ausführung. Diese brauchen Sie auch, um eine Versicherung zu beantragen.
Häufige Fragen
Kann man ein Mobilheim versichern?
Ja, mit einer Mobilheimversicherung oder einer Ferienhausversicherung. Sie deckt die Wohneinheit selbst. Hausrat und Haftpflicht versichern Sie oft als Ergänzung.
Was kostet eine Versicherung für ein Mobilheim?
Das ist je nach Wohneinheit unterschiedlich. Die Prämie hängt vom versicherten Wert, dem Baujahr, dem Standort, der Deckung, der Selbstbeteiligung und der Nutzung ab. Fordern Sie bei mehreren Versicherern ein Angebot mit denselben Angaben an.
Ist ein Sturmschaden an einem Mobilheim versichert?
Nicht immer. Bei manchen Versicherern sind Sturm und Hagel in der Grunddeckung enthalten, bei anderen sind sie eine Zusatzdeckung. Prüfen Sie das in den Versicherungsbedingungen.
Fällt ein Chalet unter meine Wohngebäudeversicherung?
Meistens nicht. Eine Wohngebäudeversicherung ist für Ihren Hauptwohnsitz gedacht. Für ein Chalet oder Mobilheim an einem anderen Ort schließen Sie eine separate Versicherung ab.
Muss ich die Vermietung meines Chalets dem Versicherer melden?
Ja, melden Sie es, wenn Sie vermieten. Die Versicherung geht von der Nutzung aus, die Sie angegeben haben. Ändert sich diese, kann das Folgen für die Deckung haben.
Unser Angebot ansehen
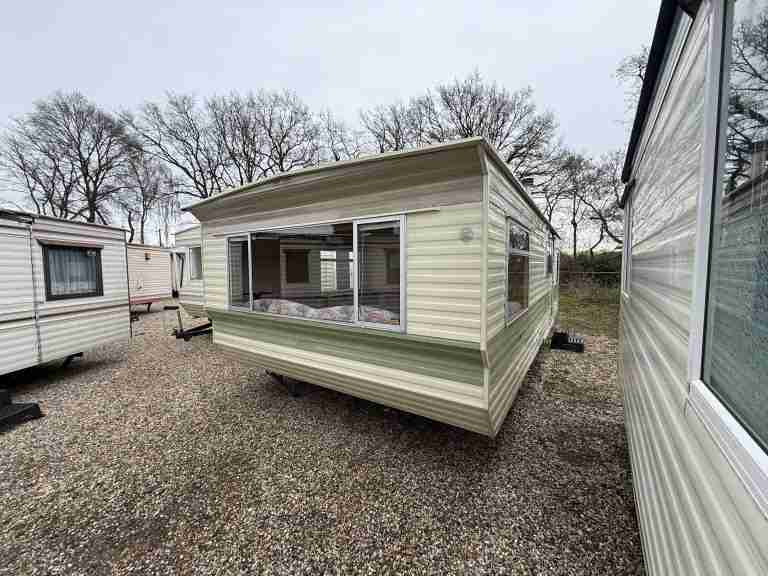 GebrauchtAMS 800 Mobilheim8,10 × 3,70 m, gebraucht€ 3.950
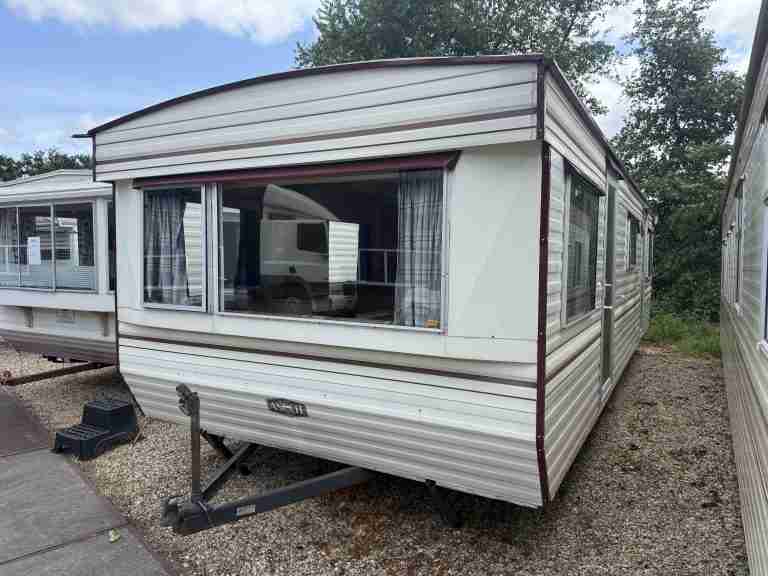 GebrauchtAscot Mobilheim9 × 3,10 m, gebraucht€ 4.950
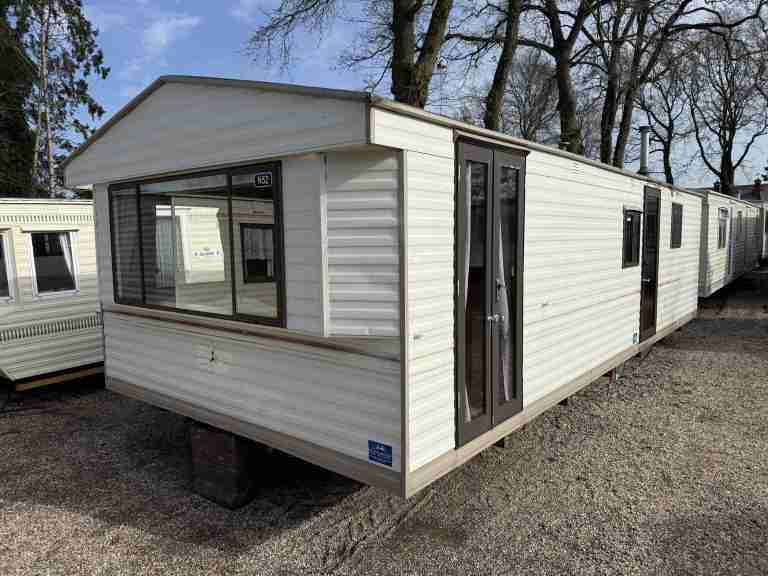 GebrauchtFlevohome Mobilheim9 × 3,70 m, gebraucht€ 5.500
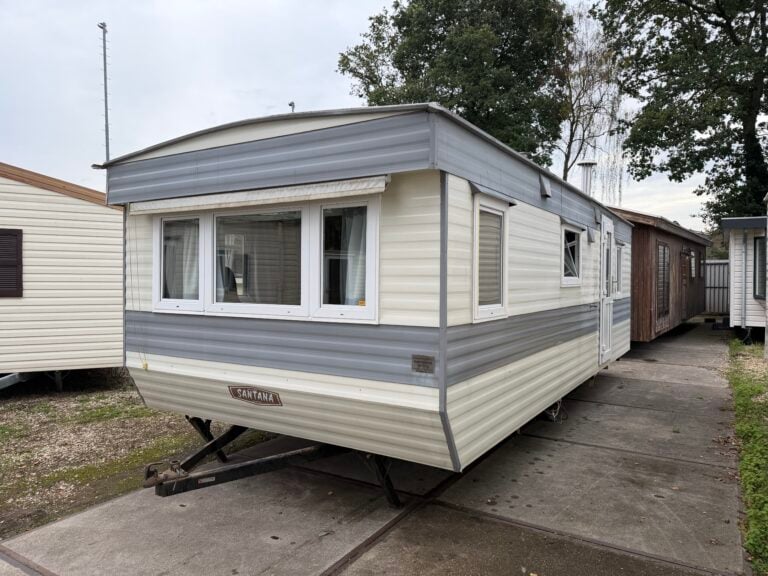 GebrauchtDelta Santana7,20 × 3,10 m, gebraucht€ 5.950
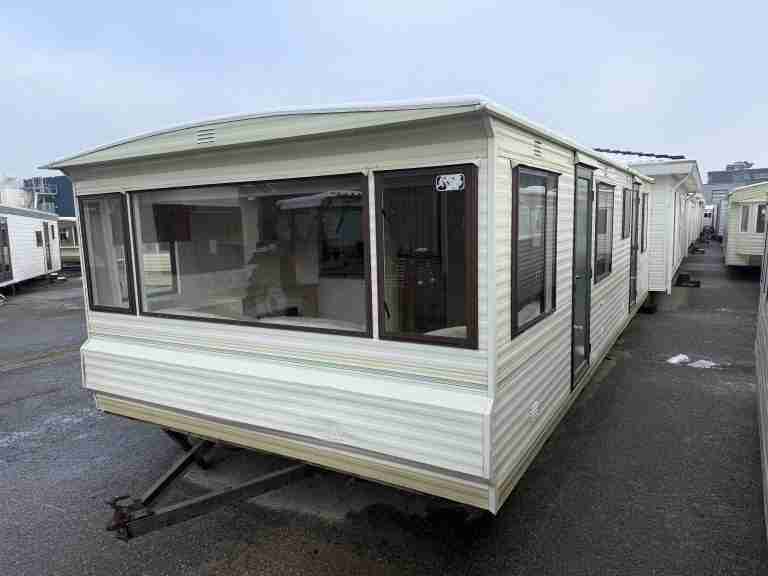 GebrauchtAluminium-Mobilheim8,90 × 3,70 m, gebraucht€ 5.950
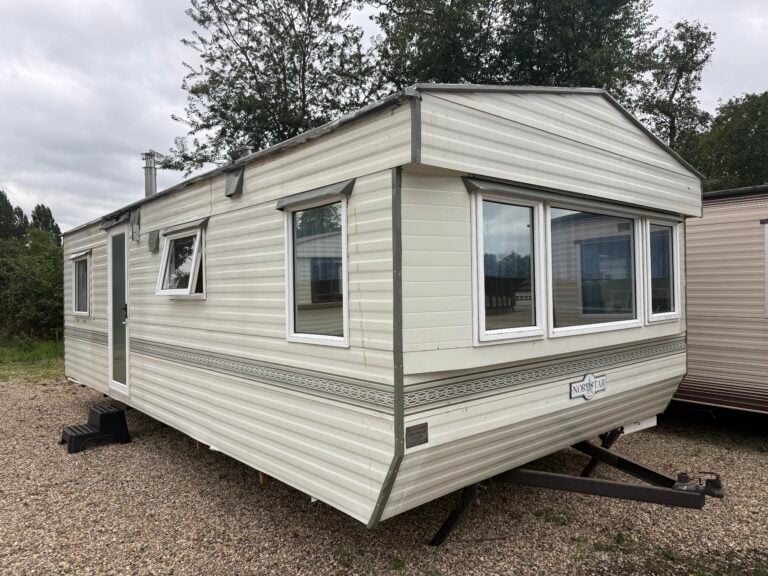 GebrauchtDelta Nordstar Spiegelbeeld7,50 × 3,50 m, gebraucht€ 6.450
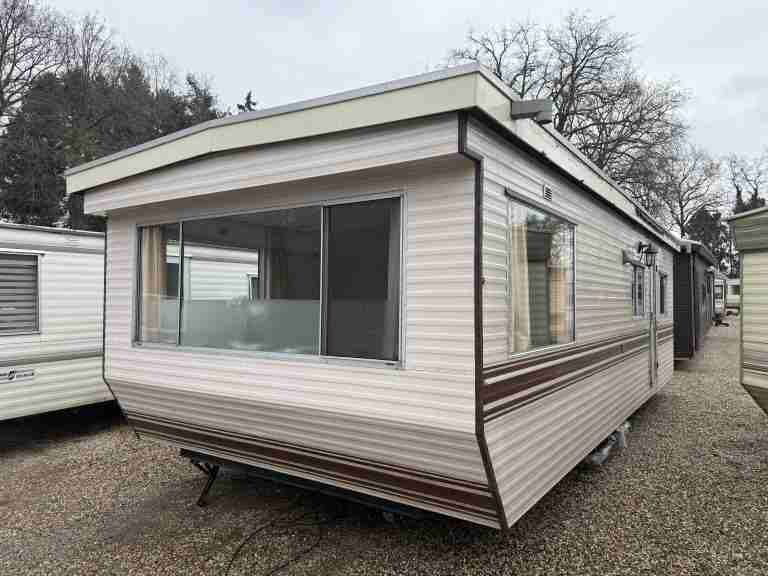 GebrauchtMuller Batavier8,10 × 3,50 m, gebraucht€ 6.450
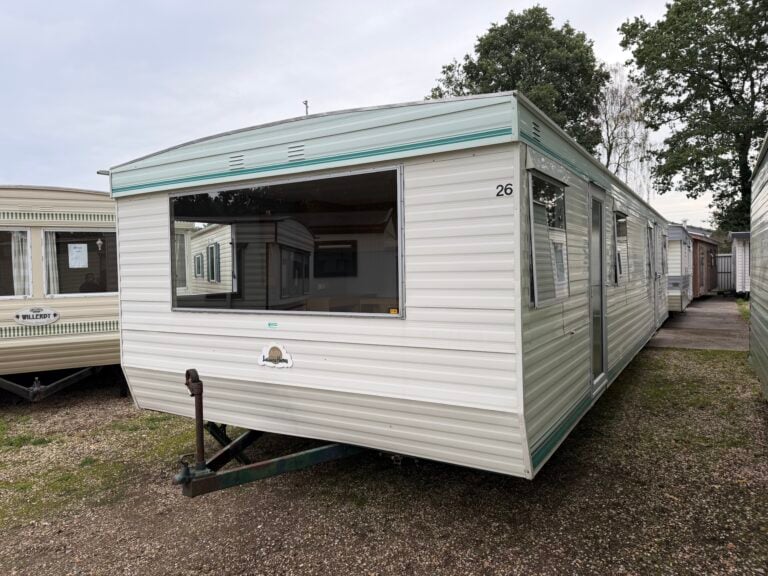 GebrauchtAbi leisure homes10,80 × 3,60 m, gebraucht€ 6.950
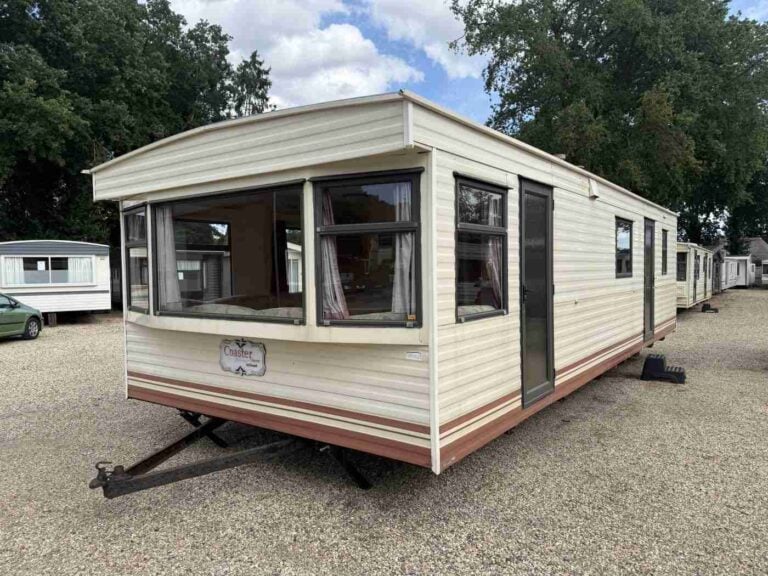 GebrauchtCosalt Coaster9,50 × 3,70 m, gebraucht€ 6.950
 GebrauchtAtlas Dakota9,20 × 3,70 m, gebraucht€ 6.950