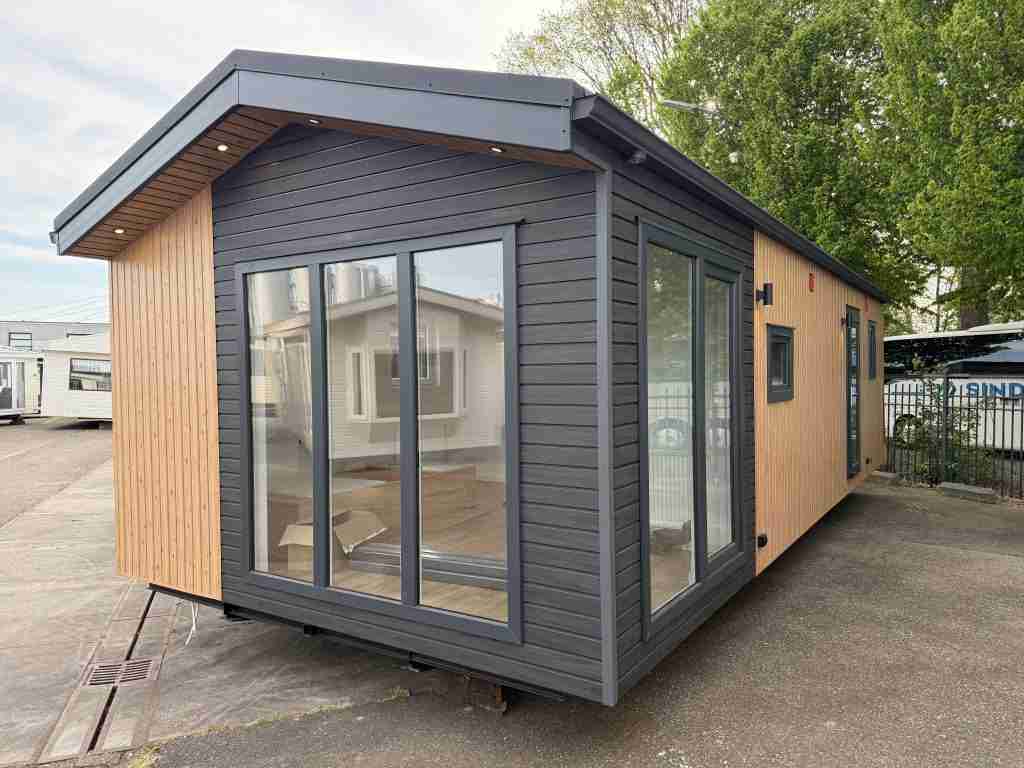
Een mantelzorgwoning financieren kan met eigen geld, met de overwaarde van het hoofdhuis, met een persoonlijke lening of soms met een lening via de gemeente. Een gewone hypotheek op een verplaatsbare mantelzorgwoning is meestal niet mogelijk, omdat banken zo’n woning niet als vast onderpand zien. Voor subsidie of een lening kijk je vooral bij je eigen gemeente.
In deze blog zetten we de mogelijkheden op een rij, met de voor- en nadelen van elke route. Het is algemene informatie. Voor jouw situatie heb je een financieel adviseur nodig, en Overson bespreekt graag de financieringsmogelijkheden met je.
Mantelzorgwoning financieren: de opties
De meeste mensen combineren twee of drie bronnen. Dit zijn de routes die het vaakst voorkomen.
| Route | Wanneer het past | Waar je op let |
|---|---|---|
| Eigen geld | Als er spaargeld of vrij vermogen is | Houd een buffer over voor plaatsing en onderhoud |
| Overwaarde van het hoofdhuis | Als het hoofdhuis meer waard is dan de hypotheek | De bank beslist, en de rente is niet altijd aftrekbaar |
| Persoonlijke lening | Voor een kleiner bedrag of een deel van de kosten | Hogere rente en een kortere looptijd |
| Lening via de gemeente | Als je gemeente een regeling heeft voor langer thuis wonen | Niet in elke gemeente, en een toewijzing is nodig |
| Samen met familie | Als meerdere familieleden bijdragen | Leg afspraken vast en let op de fiscale gevolgen |
Wat de woning, de plaatsing en de aansluitingen samen kosten, lees je in de blog wat kost een mantelzorgwoning. Begin met dat totaalbedrag. Pas dan weet je hoeveel je moet financieren.
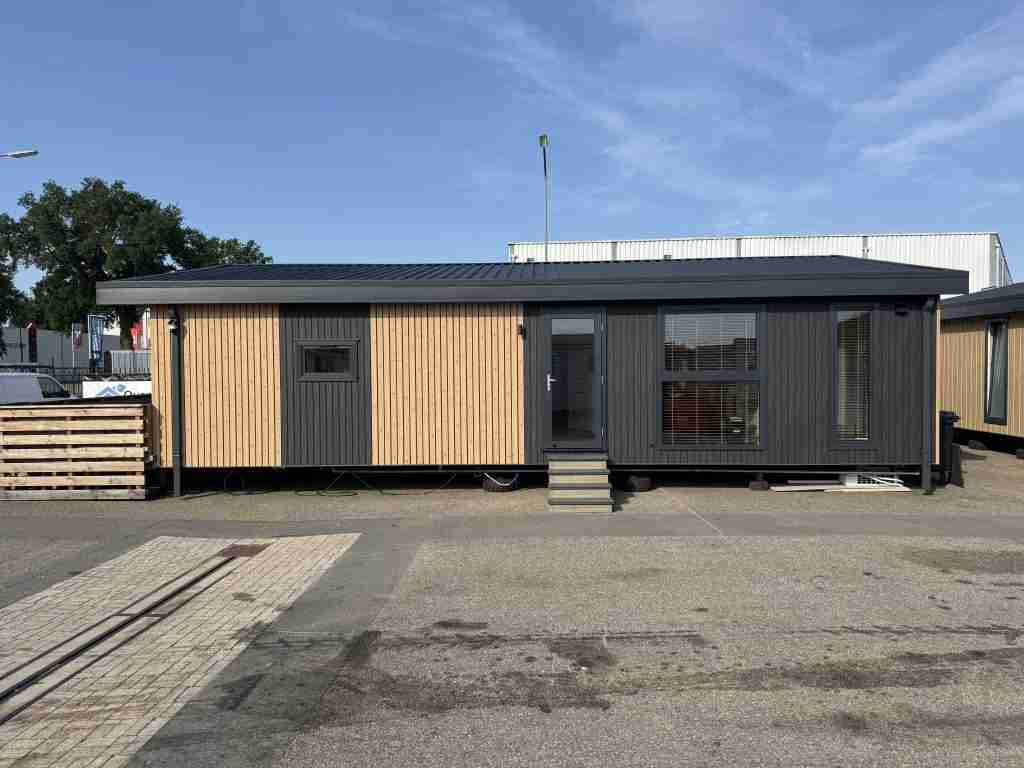 Overson Landhuis100 m², € 199.500
Kan je een hypotheek krijgen voor een mantelzorgwoning?
Op de mantelzorgwoning zelf meestal niet. Een verplaatsbare woning is geen vast deel van de grond. Banken zien zo’n woning eerder als een roerende zaak, en die is lastig te belenen.
Wat wel kan, is de hypotheek op het hoofdhuis verhogen of een tweede hypotheek afsluiten op dat huis. Daarvoor moet er overwaarde zijn en moet je inkomen de hogere lening dragen. De bank of hypotheekverstrekker beslist of dat kan.
Let op de hypotheekrenteaftrek. Volgens de Belastingdienst is die er alleen voor de eigen woning die je hoofdverblijf is. Of de rente over het extra deel aftrekbaar is, hangt af van wat je ermee doet en wie er woont. Laat dat vooraf uitrekenen door een adviseur.
Financiert de overheid een mantelzorgwoning?
Meestal niet rechtstreeks. De hulp die er is, loopt vooral via de gemeente. Twee routes kunnen helpen.
De Wmo
Via de Wet maatschappelijke ondersteuning (Wmo) vergoedt de gemeente aanpassingen voor iemand met een zorgvraag. Denk aan een traplift, drempelvrije aanpassingen of aangepast sanitair. Een complete woning valt daar meestal niet onder. Vraag bij het Wmo-loket van je gemeente welke aanpassingen in de mantelzorgwoning wel in aanmerking komen.
Een lening via SVn en de gemeente
Veel gemeenten werken samen met het Stimuleringsfonds Volkshuisvesting (SVn). Via SVn bieden zij leningen aan, bijvoorbeeld voor woningaanpassingen en langer thuis wonen. Je hebt daarvoor eerst een toewijzing van je gemeente nodig.
Of een mantelzorgwoning onder zo’n regeling valt, bepaalt de gemeente. Sommige gemeenten staan het toe, andere niet. Vraag het dus altijd na.
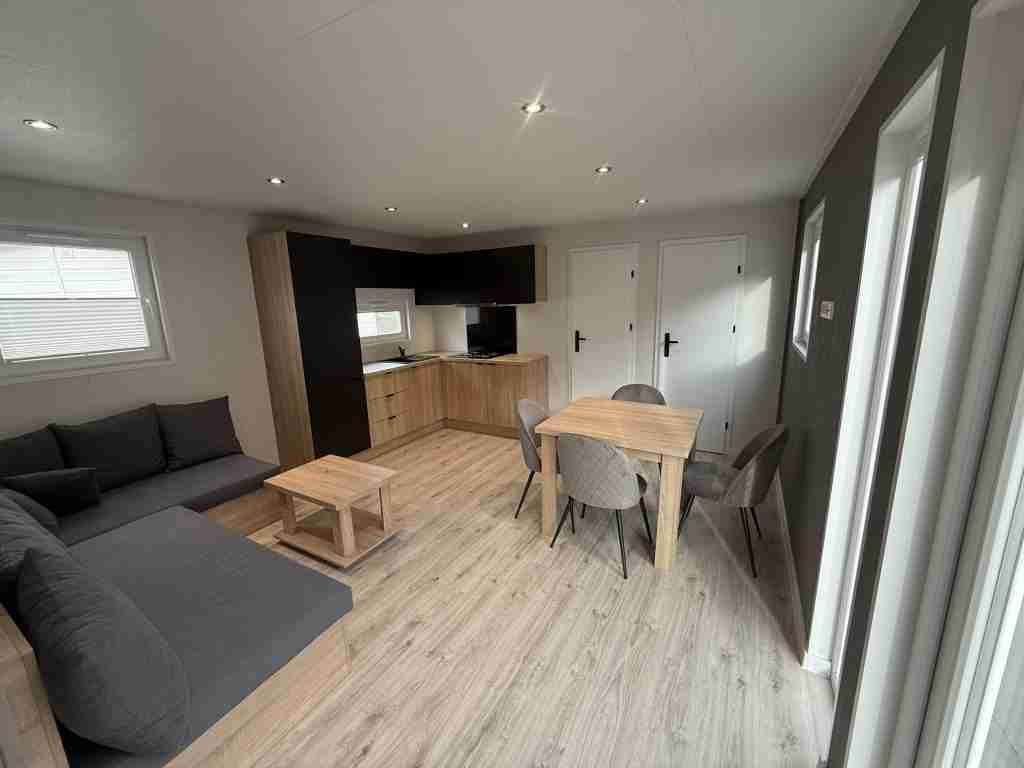 Overson Rivermont10 × 4,40 m, € 48.950
Is er subsidie voor een mantelzorgwoning?
Zoek je subsidie, kijk dan vooral bij je eigen gemeente. Regelingen verschillen sterk en veranderen regelmatig. Wat in de ene gemeente kan, bestaat in de andere niet.
Vraag bij de gemeente naar:
- leningen of regelingen voor langer thuis wonen;
- de Wmo-mogelijkheden voor aanpassingen in de woning;
- de leges als je een vergunning nodig hebt, en of een vergunningvrije plaatsing mogelijk is.
Een vergunningvrije plaatsing scheelt leges en tijd. Wanneer dat kan, lees je op de pagina mantelzorgwoning vergunningvrij.
Vraag een regeling aan voordat je iets koopt of tekent. Voor een lening via SVn heb je eerst een toewijzing van de gemeente nodig, en bij veel regelingen mag je pas daarna beginnen. Wie eerst koopt, kan de regeling mislopen.
Bekijk de woningen op ons showterrein in Apeldoorn
Loop door de chalets, tiny houses en mantelzorgwoningen en bespreek met ons wat past bij jouw plan.
Samen met familie financieren
Vaak draagt de familie samen bij. Een ouder betaalt de woning, een kind stelt het erf beschikbaar, of meerdere kinderen leggen geld in. Dat kan goed werken, als de afspraken helder zijn.
Leg op papier vast wie eigenaar is van de woning, wie wat betaalt en wat er gebeurt als de zorg stopt of als het huis wordt verkocht. Een notaris kan daarbij helpen. Schenken of lenen binnen de familie heeft fiscale gevolgen. Vraag bij de Belastingdienst of een adviseur na wat dat voor jullie betekent.
Wie eigenaar is, telt ook mee voor de belasting. Wat dat betekent voor de WOZ en voor box 1 of box 3, lees je in de blog over mantelzorgwoning en de WOZ.
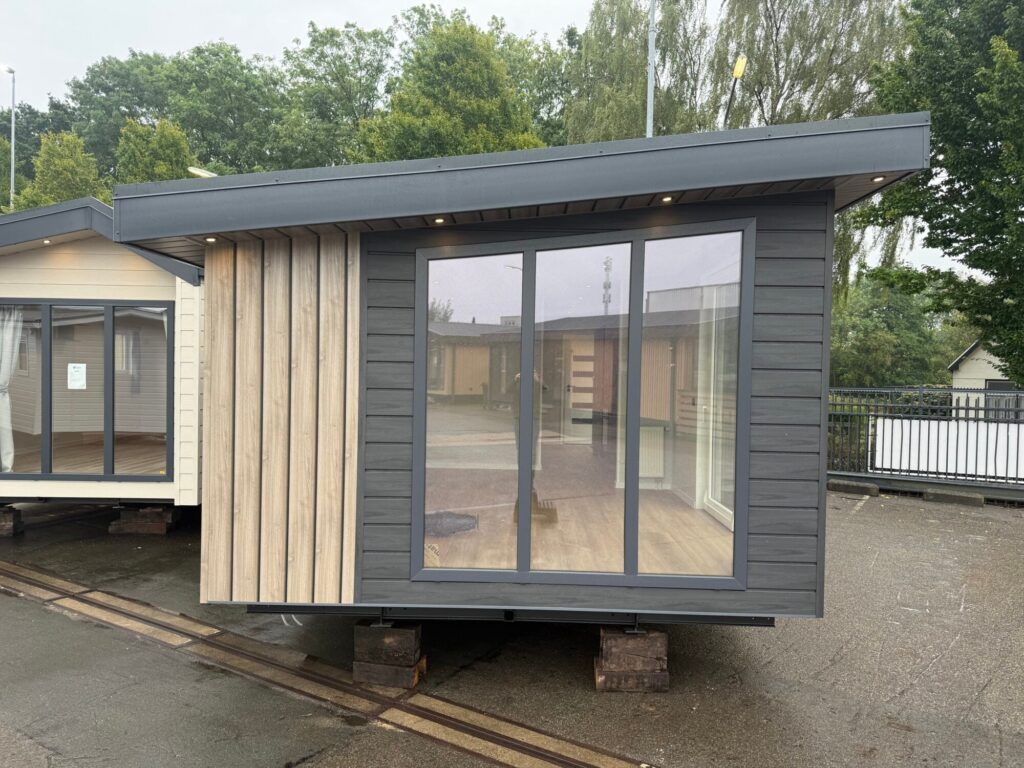 Overson Lessenaar12 × 4,10 m, € 69.950
Denk aan de waarde na de zorg
Een mantelzorgwoning is bedoeld voor de periode van de zorg. Daarna mag hij meestal niet meer als woning worden gebruikt. Een verplaatsbare woning houdt wel een waarde. Je kan hem verkopen of laten verplaatsen, en zo een deel van je investering terugkrijgen.
Neem dat mee in je berekening. Een goed onderhouden woning met een degelijke isolatie en een tijdloze indeling is later makkelijker te verkopen. De mogelijkheden staan in de blog mantelzorgwoning na de zorg. Overson koopt ook woningen in, met een bod binnen 24 uur, en kan de woning van je erf ophalen.
Financieren bij Overson
Bij Overson kan je inruilen. We nemen een chalet, stacaravan, camper, auto, motor of boot in en verrekenen de waarde met je aankoop. Dat verlaagt het bedrag dat je moet financieren.
We bespreken ook graag de financieringsmogelijkheden met je, en wat een woning inclusief transport en plaatsing kost. Die prijs hoor je vooraf. Wat een mantelzorgwoning is en wat erbij komt kijken, staat in de blog wat is een mantelzorgwoning. Het aanbod vind je op de pagina mantelzorgwoning kopen.
Wil je weten welke woning binnen je budget past? Plan een adviesgesprek. Dan rekenen we de woning, de plaatsing en een eventuele inruil samen door.
Veelgestelde vragen
Kan ik een hypotheek afsluiten voor een mantelzorgwoning?
Op een verplaatsbare mantelzorgwoning zelf meestal niet. Wel kan je soms de hypotheek op het hoofdhuis verhogen als er overwaarde is. De bank beslist of dat kan.
Betaalt de gemeente mee aan een mantelzorgwoning?
Soms, maar meestal niet voor de hele woning. Via de Wmo kan de gemeente aanpassingen vergoeden. Sommige gemeenten bieden via SVn een lening voor langer thuis wonen. Vraag bij je gemeente wat er mogelijk is.
Is de rente van een lening voor een mantelzorgwoning aftrekbaar?
Hypotheekrente is alleen aftrekbaar voor de eigen woning die je hoofdverblijf is. Of dat bij jouw situatie geldt, hangt af van de lening en wie er woont. Laat het uitrekenen door een adviseur.
Kan ik mijn huidige chalet of camper inruilen?
Ja. Overson neemt een chalet, stacaravan, camper, auto, motor of boot in. De waarde verrekenen we met de aankoop van je mantelzorgwoning.
Wat is mijn mantelzorgwoning waard als de zorg stopt?
Dat hangt af van de staat, de leeftijd en de maat. Een verplaatsbare woning is te verkopen of te verplaatsen. Overson doet bij inkoop een bod binnen 24 uur.
Nieuwbouw in ons aanbod
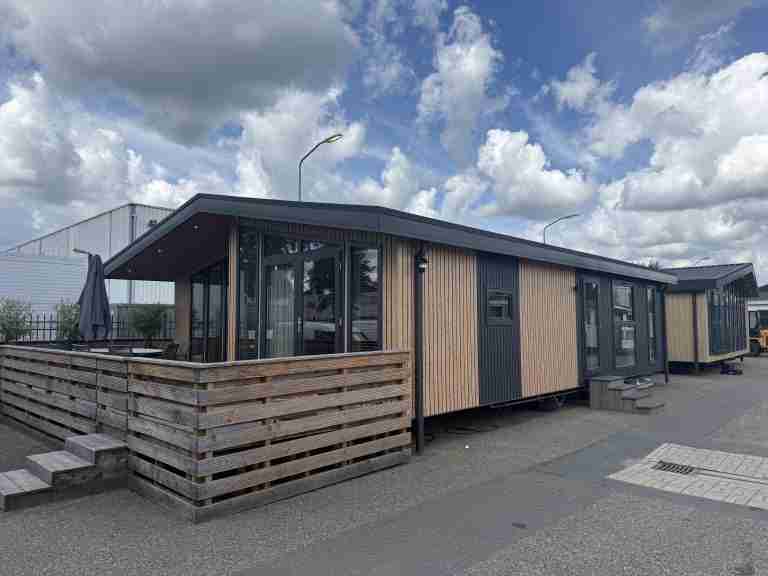 NieuwOverson Landhuis100 m², nieuw€ 199.500
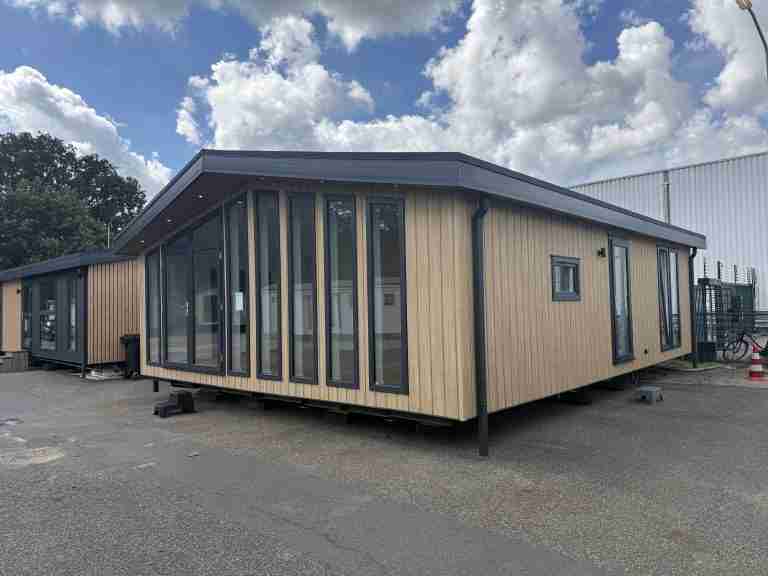 NieuwOverson Landhuis80 m², nieuw€ 139.950
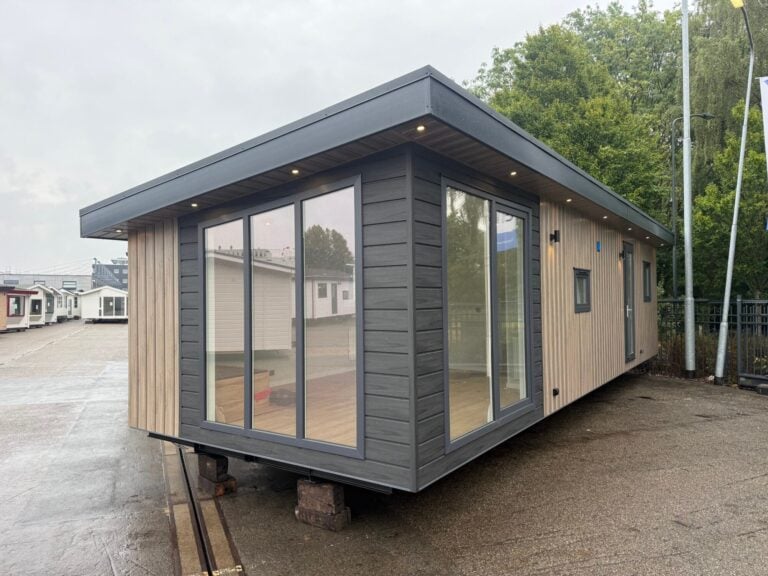 NieuwOverson Lessenaar12 × 4,10 m, nieuw€ 69.950
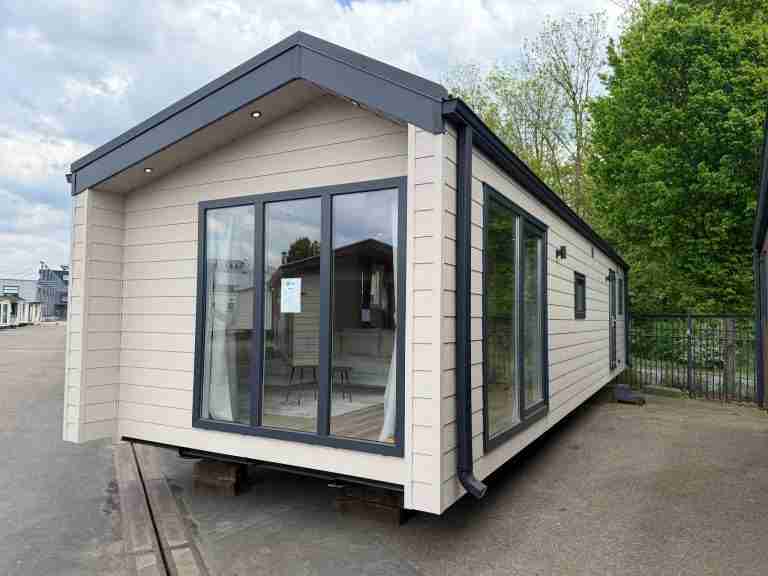 NieuwOverson Arden12 × 4 m, nieuw€ 65.000
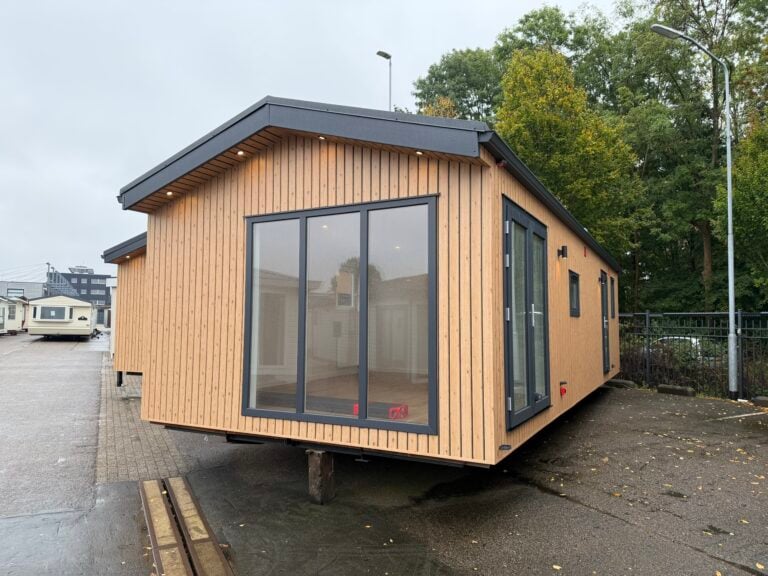 NieuwOverson Lodge11 × 4,30 m, nieuw€ 64.950
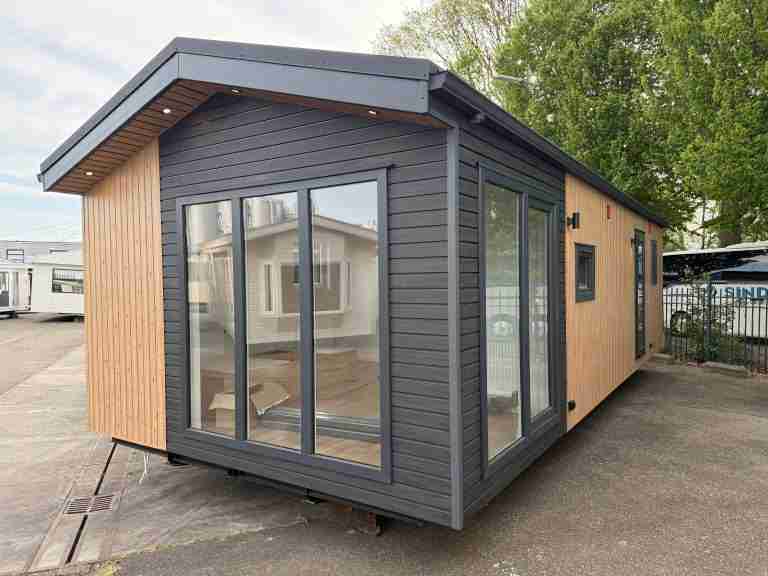 NieuwOverson Lodge10,10 × 4,30 m, nieuw€ 59.950
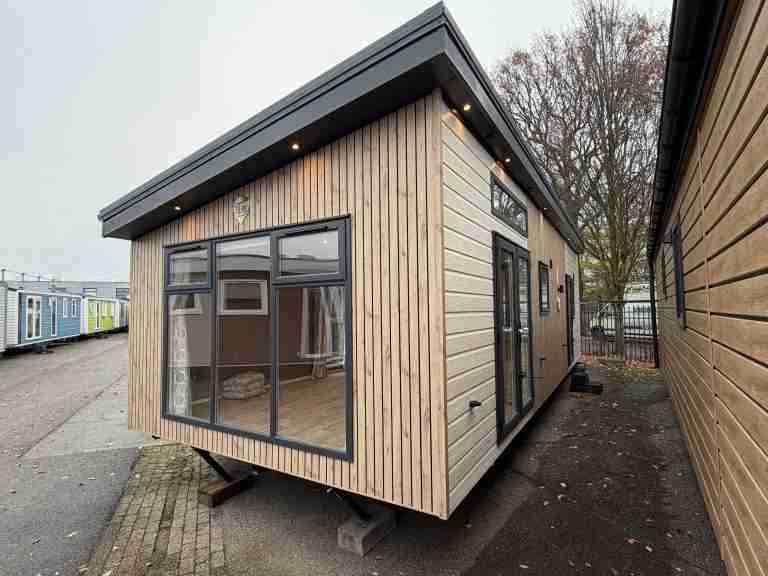 NieuwOverson Nordlife10 × 4 m, nieuw€ 54.500
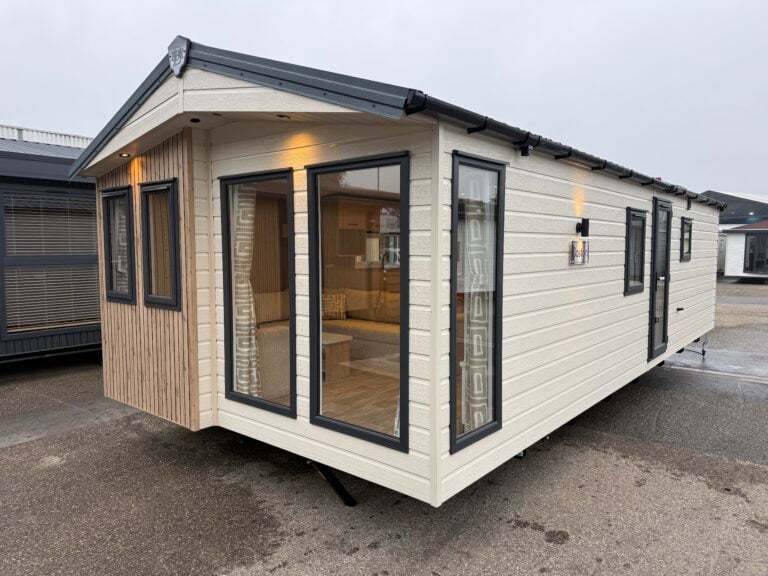 NieuwBoston Chalet9,50 × 4 m, nieuw€ 52.500
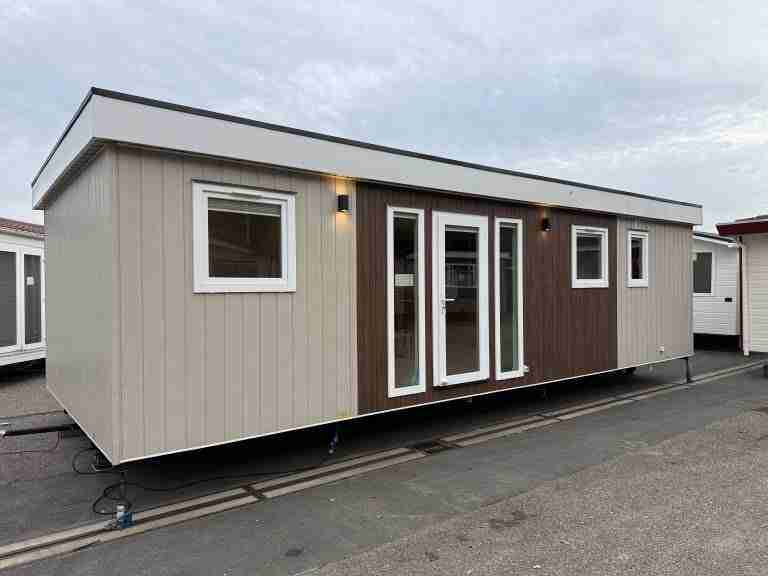 NieuwOverson Rivermont10 × 4,40 m, nieuw€ 48.950
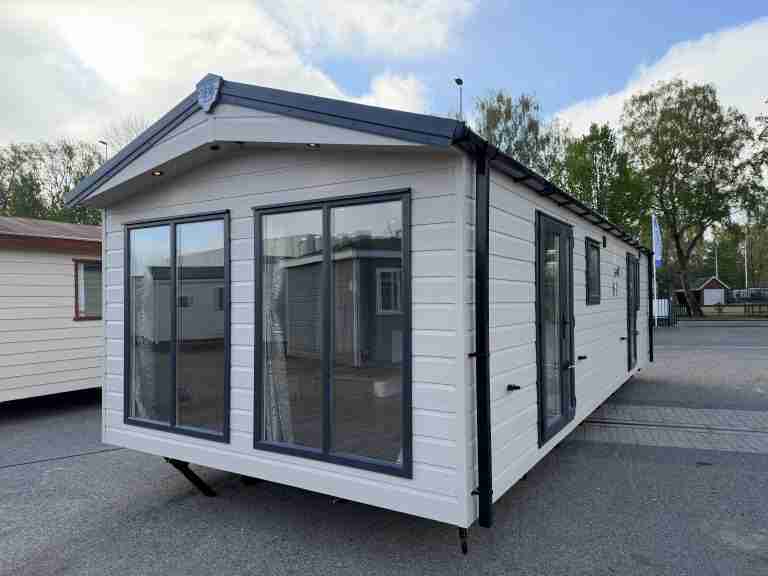 NieuwNordtica Chalet10 × 3,70 m, nieuw€ 42.500